

かつて正解だった節税が、ある時点から会社を弱らせ始める。正解は、フェーズで180度変わる。
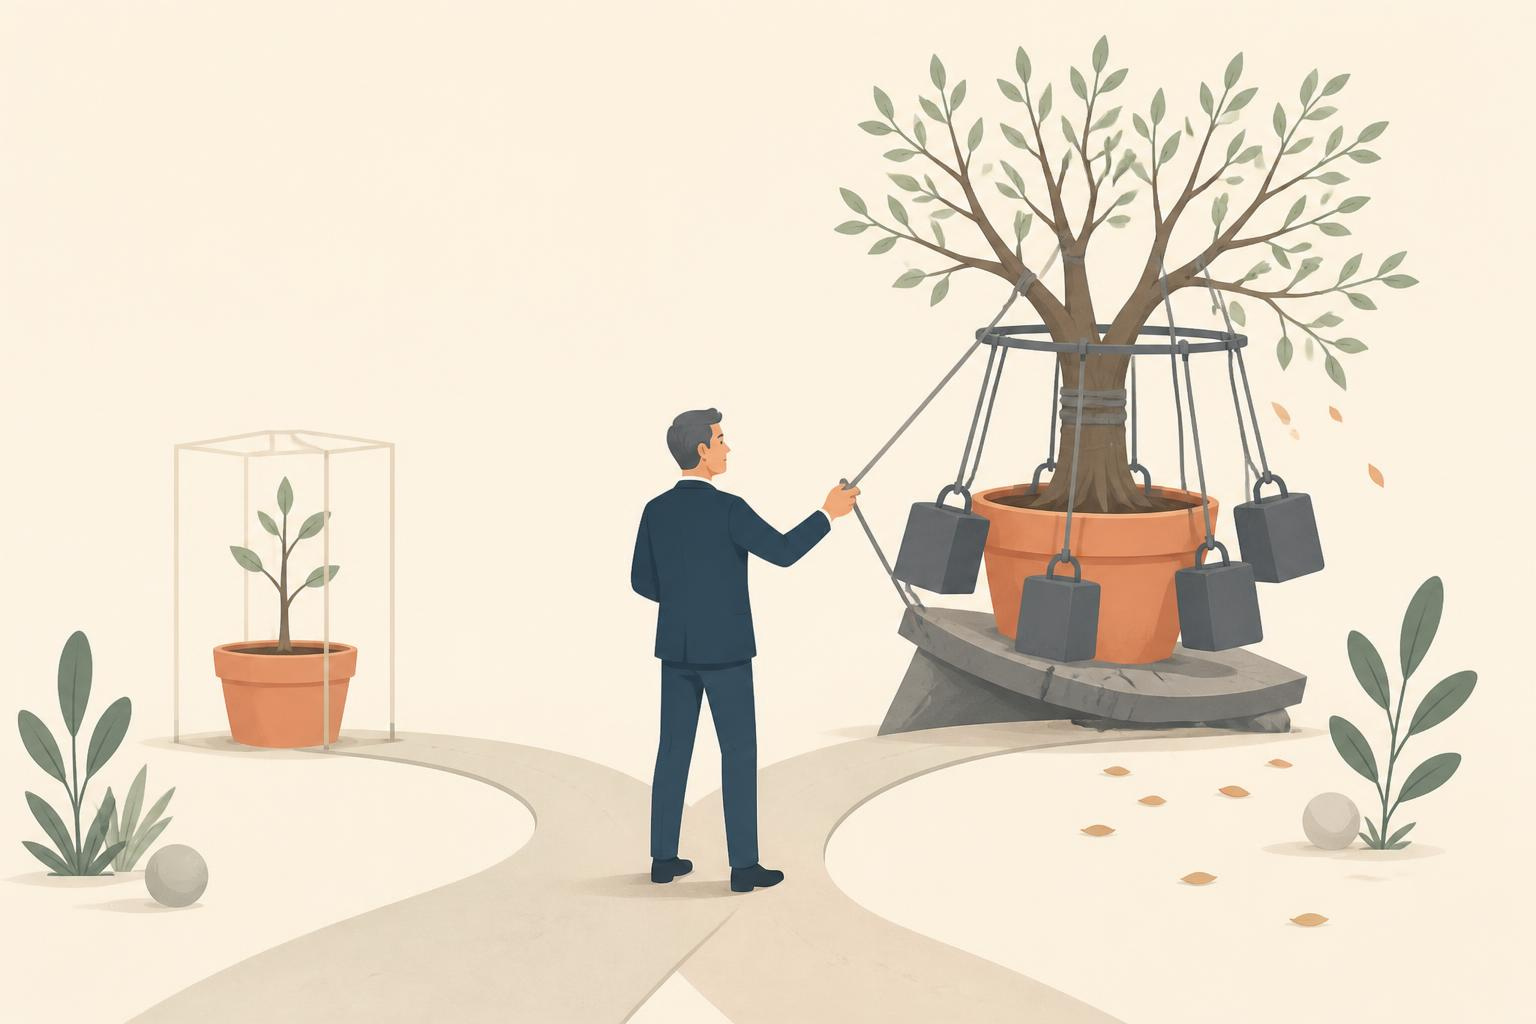
前回の記事で、「無借金か借入か」も「節税すべきか」も、会社のフェーズによって正解が180度変わる、とお伝えしました。今回は、その「フェーズ」という考え方を正面から扱います。まず、断っておきたいことがあります。これは「節税は悪だ」という話ではありません。安定したフェーズの会社にとって、適切な節税は手元にお金を残す立派な正解です。
問題は、その正解が、会社のフェーズが変わった瞬間に、静かに不正解へと反転することです。昨日まで会社を守っていた打ち手が、今日からは会社を弱らせ始める。多くの経営者が、この反転に気づかないまま、かつての正解を握りしめ続けてしまいます。
多くの経営者が、無意識に「売上を伸ばせば、会社は豊かになる」とも信じています。しかし、この思い込みこそが、成長したはずの会社をかえって苦しめる、最大の落とし穴になることがあります。
税理士紹介サービス「税理士コンシェルジュ」を運営し、1,600名を超える税理士と直接面談してきた経験から見えてきたのは、伸びている会社ほど「売上」という分かりやすい数字に引っ張られ、本当に守るべきもの、すなわち会社に現金を生み出す源泉を見失いがちだ、ということです。
この記事を読み終えたとき、あなたは「節税すべきか」「売上を追うべきか」という問いそのものが、いかに不完全だったかに気づくはずです。問うべきは「今の自社のフェーズにとって、それは正解か」だけなのですから。
「売上を伸ばせば豊かになる」という思い込み
「今期は過去最高の売上だった」。経営者にとって、これほど誇らしい報告はありません。売上は、会社の成長を映す、最も分かりやすい数字だからです。
しかし、ここに罠があります。売上が過去最高なのに、なぜか手元の現金は苦しい。そういう会社が、実は珍しくないのです。
売上は増えたのに、なぜか現金がない。その正体
前回触れた「黒字倒産」の話を思い出してください。事業を拡大すると、売上が立つより先に、仕入れや人件費、設備への支払いが先行します。
売上の入金は数ヶ月後なのに、支払いは今すぐ来る。つまり、売上が増えれば増えるほど、先に出ていくお金も増える。
売上の規模に追いつかないペースで現金が出ていけば、帳簿は黒字でも、手元の現金は乏しくなります。これが「売上は過去最高、なのに現金がない」の正体です。
売上という数字だけを追いかけると、この現金の動きが見えなくなります。「売れているのだから大丈夫」という安心が、足元の資金繰りの危うさを覆い隠してしまうのです。
具体的な場面を思い浮かべてください。ある会社が、大型の受注を立て続けに獲得し、売上が前年の1.5倍に伸びたとします。
社内は活気づき、経営者も自信を深める。ところが数ヶ月後、資金繰りが急に苦しくなる。
受注をこなすために、材料費・外注費・人件費が先に大きく出ていき、その入金はまだ先だからです。帳簿上は絶好調なのに、銀行口座の残高は過去最低。
こうした「成長の踊り場」で資金が尽きる会社を、何度も見てきました。売上の勢いと、現金の余裕は、まったく別の動きをするのです。
売上と利益と現金は、どう違うのか
この3つは、似ているようでまったく別物です。売上は、商品やサービスを売った総額。利益は、そこから経費を引いて残った、帳簿上の儲け。そして現金は、実際に今、手元にあるお金です。
重要なのは、この3つが必ずしも一致しないことです。売上が大きくても、経費が多ければ利益は小さい。利益が出ていても、入金がまだなら現金は手元にない。
経営者がつい注目するのは「売上」ですが、会社が倒れるかどうかを決めるのは「現金」です。売上が最高でも、現金が尽きれば会社は止まる。だからこそ、見るべき優先順位は、現金、利益、売上の順だとも言えます。
フェーズで、経営の正解は180度変わる
ここからが、この記事の核心です。経営に「唯一の正解」はありません。会社が今どのフェーズにいるかによって、正解はまったく逆になります。
拡大フェーズの正解と、安定フェーズの正解は逆になる
年商5,000万円は、一つの大きな分岐点です。前回も触れたように、この規模になると、経営者は「現状維持か、成長・拡大か」という選択を迫られます。そして、どちらを選ぶかで、経営の正解は逆転します。
安定フェーズ(現状維持)を選んだ会社の正解は、手元の利益を守り、節税で効率よくお金を残すこと。無理に拡大せず、堅実に回すことが正しい。
一方、拡大フェーズ(成長)を選んだ会社の正解は、まったく逆です。節税より現金を厚くし、必要なら借りてでも投資に備える。目先の利益を守るより、将来の成長に賭ける。
同じ「正しい経営」という言葉でも、フェーズが違えば、やるべきことは正反対になります。
ここを取り違えると悲劇が起きます。拡大フェーズなのに安定フェーズの正解(節税・現金温存しすぎ)を当てはめれば、成長のチャンスを逃す。逆に、安定フェーズなのに拡大フェーズの正解(借入・積極投資)を当てはめれば、不要なリスクを抱え込む。
たとえば、本当はこれ以上拡大するつもりのない安定フェーズの会社が、「成長しなければ」という強迫観念から、借入をして新規事業に手を出す。結果、慣れない事業で損失を出し、堅実だった本業の利益まで食いつぶしてしまう。
逆に、本気で拡大を目指す会社が、「借金は怖い」と節税ばかりに励み、手元資金を厚くしないまま機会を見送り続ける。気づけば、勢いのある競合に市場を奪われている。
どちらも、フェーズと打ち手がずれた結果です。経営の失敗の多くは、能力の問題ではなく、この「フェーズの取り違え」から起きていると言っても過言ではありません。
自社が今どのフェーズか、どう見極めるか
出発点は「自分が、会社をこれからどうしたいか」です。フェーズは、市場が勝手に決めるものではなく、経営者の意志で選ぶものだからです。
今の規模で安定して続けたいのか、それともさらに大きくしたいのか。まずはこの意志をはっきりさせる。そのうえで、現実の数字(手元資金、成長の余地、市場環境)と照らし合わせます。
たとえば「拡大したい」という意志があっても、手元資金が極端に薄ければ、まず現金のダムを築くことが先決になります。フェーズの見極めとは、「意志」と「現実」をすり合わせる作業なのです。
そして、このすり合わせを一緒にやってくれるのが、本来の税理士の役割です。
天秤の法則。「PL脳」から「BS脳」へ
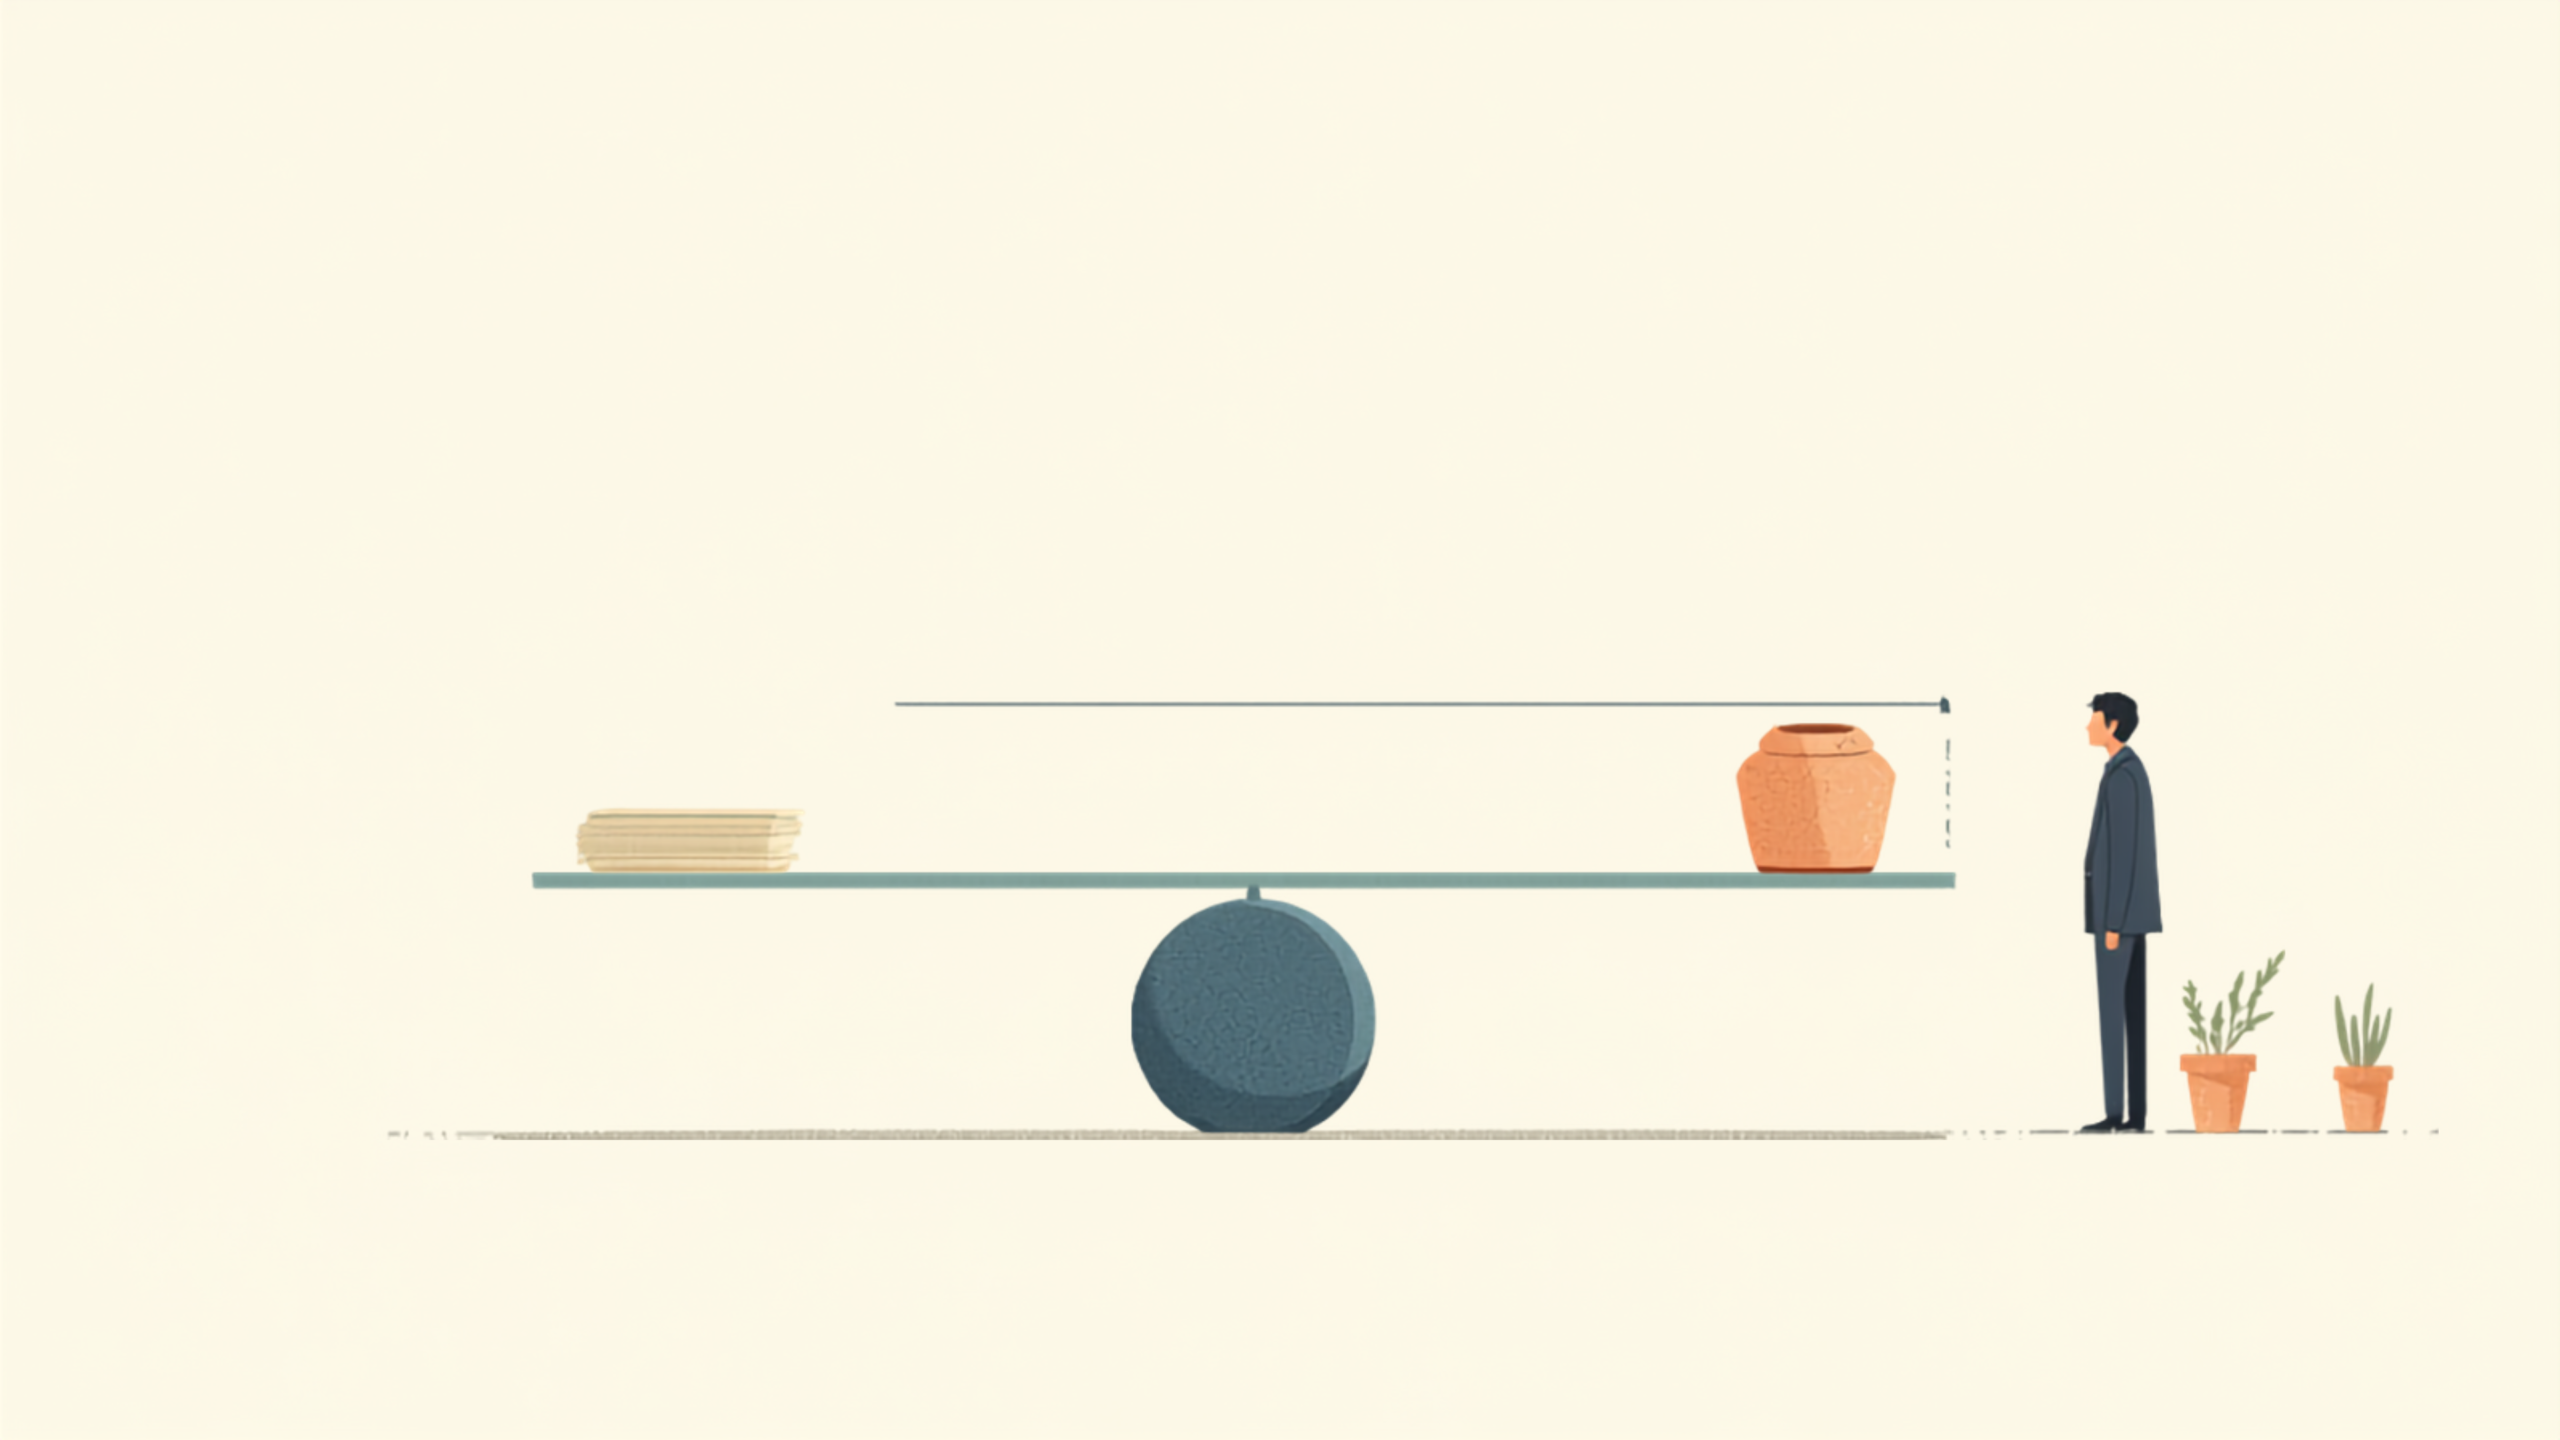
フェーズを見極めたうえで、経営者が持つべき視点があります。私はこれを「天秤の法則」と呼んでいます。すべての経営判断を、リスクとリターンの天秤にかける、という考え方です。
売上(PL)だけ見る経営の危うさ
多くの経営者は、PL(損益計算書)、つまり「売上がいくらで、利益がいくら出たか」に意識が向いています。これを仮に「PL脳」と呼びます。
PL脳は、売上と利益という、目に見えやすい数字に強い関心を持ちます。それ自体は悪いことではありません。
しかし、PL脳だけで経営すると、前述の「売上は伸びたのに現金がない」という罠にはまります。なぜなら、PLには「今、手元にいくら現金があるか」「資産と負債のバランスはどうか」という、会社の本当の体力が映らないからです。
そこで必要になるのが「BS脳」です。BS(貸借対照表)は、会社の資産・負債・現金の状態を映します。前回お伝えした「銀行はBSを見る」という話とも、ここでつながります。
売上の大きさ(PL)ではなく、会社にどれだけ体力(BS)があるかを見る視点。成長を志すほど、このBS脳が重要になります。
分かりやすく言えば、PL脳は「今年いくら稼いだか」を見る視点、BS脳は「会社にどれだけ蓄えと体力があるか」を見る視点です。スポーツ選手にたとえるなら、PLは「今シーズンの成績」、BSは「ケガをしない体の頑健さ・基礎体力」にあたります。
今シーズン華々しい成績を残しても、体が酷使でボロボロなら、来季は戦えません。逆に、地味でも基礎体力がしっかりしていれば、長く活躍できる。
会社も同じで、単年の売上が華やかでも、BSが痩せていれば長くは戦えない。経営者がPL脳に偏りがちなのは自然なことですが、本物の税理士は、このBS脳の視点を補ってくれる存在でもあります。
リスクとリターンを天秤にかける
天秤の法則の本質は、あらゆる判断を「リスク」と「リターン」の両方で見ることです。新規事業、設備投資、人材採用。どれも、リターン(得られるもの)だけを見れば魅力的に映ります。
しかし、必ず裏側にリスク(失うかもしれないもの)があります。経営者の仕事は、この両方を天秤にかけ、最終的な決断を下すことです。
ここで大切なのは、リスクをゼロにすることではありません。リスクを取らなければリターンもない。重要なのは、「致命傷になるリスクだけは避ける」ことです。
多少の失敗は、また新たな学びにつながります。しかし、会社が倒れるような致命傷だけは、踏んではいけない。
そして、その「致命傷になるかどうか」を見極める手助けをしてくれるのが、前々回お伝えした「リスクの地図を渡してくれる税理士」なのです。
たとえば、新規事業に1,000万円を投じるとします。この1,000万円が、失っても会社が揺るがない金額なら、それは「取ってよいリスク」です。たとえ失敗しても、学びを得て次に進める。
しかし、その1,000万円が会社の手元資金のほぼ全額で、失えば資金ショートして倒産するなら、それは「致命傷リスク」であり、踏んではいけない。同じ1,000万円の投資でも、会社の体力(BS)によって、取ってよいリスクか致命傷かが変わるのです。
だからこそ、天秤にかける際は、リターンの大きさだけでなく「最悪の場合、それは致命傷か否か」を必ず見極める必要があります。
「金の卵を産む鶏」を絞めてはいけない
ここで、一つのたとえを使います。イソップ寓話の「金の卵を産む鶏」の話です。
毎日金の卵を産んでくれる鶏がいた。欲深い飼い主は「腹の中には金塊があるに違いない」と考え、鶏を絞めてしまった。しかし腹の中に金塊はなく、もう金の卵も手に入らなくなった、という話です。
目先の売上のために、将来の収益源を犠牲にしていないか
経営でも、これと同じことが起こります。会社にとっての「金の卵を産む鶏」とは、継続的に現金を生み出してくれる源泉です。
安定した顧客基盤、リピートしてくれる取引先、利益率の高い主力事業が、この鶏にあたります。ところが、目先の売上を追うあまり、この鶏を絞めてしまう経営者がいます。
たとえば、主力事業をおろそかにして新規事業に資源を注ぎ込みすぎる。リピート顧客への対応が雑になり、安定収益が崩れる。値引き競争で売上は作ったが、利益率が落ちて鶏がやせ細る。
売上という卵の数を増やそうとして、卵を産む鶏そのものを傷つけてしまうのです。
特に陥りやすいのが、「成長しなければ」という焦りから、利益の薄い仕事を大量に取ってしまうケースです。売上は確かに増える。しかし、忙しさだけが増して、利益も現金もほとんど残らない。
それどころか、その薄利の仕事に追われて、本来大切にすべき優良顧客への対応が手薄になり、肝心の鶏が弱っていく。数字の上では「成長」に見えるのに、会社の体力は確実に削られている。
これが、売上至上主義の最も恐ろしいところです。卵の数ばかり数えて、鶏の健康を見ていない。気づいたときには、もう金の卵を産めない鶏になっている、ということが起こりうるのです。
成長は大切です。しかし、その成長が「鶏を絞める」形になっていないか。この視点を持てるかどうかが、フェーズを見誤らないための鍵になります。
節税は「鶏を守る」のか、「鶏を絞める」のか
これもフェーズ次第です。安定フェーズの会社にとっては、適切な節税は手元にお金を残す有効な手段で、いわば鶏を健康に保つ行為になりえます。
一方、拡大フェーズの会社が過度に節税すると、前回お伝えしたように手元資金や融資枠を減らし、成長に必要な投資ができなくなる。つまり鶏を絞めることになりかねません。
「節税は善か悪か」という問いには、絶対的な答えはありません。あるのは「今の自社のフェーズにとって、それは鶏を守るのか、絞めるのか」という問いだけです。この判断こそ、フェーズを理解した税理士と一緒に考えるべきところです。
取引先が1社、という大きなリスク
「金の卵を産む鶏」を守るという話で、必ず触れておきたいのが、取引先の構成です。年商5,000万円規模の会社では、取引先がほぼ1社、というケースがあります。
優良な取引先が1社あれば、それだけで年商5,000万円を実現できる。一見、効率的で恵まれた状態に見えます。しかし、これは実は、かなり危険な状態なのです。
これまで、取引先が1社の会社をいくつも見てきましたが、ほぼ例外なく、長くは持たずに経営が傾く事態が起きているように感じます。
特に建設業、印刷業、不動産業などに多いのですが、1社からの下請けを主な仕事にしていると、「担当者が変わったから」「相手の社長が変わって、コスト削減することになったから」といった理由で、あっさり取引を他社に持っていかれてしまうことが、決して珍しくないのです。
仮に強い結びつきがあっても、企業間の取引が、この先ずっと続く保証はありません。特に、技術力ではなく人間関係だけで成り立っている取引なら、危うさはなおさらです。
なぜ1社依存がこれほど危ういのか。それは、相手の都合一つで、会社の売上の大半が一瞬で消える構造だからです。
あなたの会社の業績や努力とは無関係に、相手企業の「担当者の異動」「経営方針の変更」「コスト削減の号令」といった、こちらでコントロールできない事情で、取引が終わってしまう。
年商5,000万円の8割をその1社が占めていたなら、取引が切れた瞬間に、会社は年商1,000万円規模に逆戻りします。これは、どれだけ自社が真面目に働いていても防げない。
まさに「金の卵を産む鶏」が、自分の意思とは関係なく、ある日突然いなくなるようなものです。1社依存とは、自社の運命を他社に握られている状態だ、と言い換えてもいいでしょう。
1社依存の危うさを、どう減らすか
鍵は、「その1社が好調なうち」に手を打つことです。大切な1社があると、どうしてもそのフォローに力を入れてしまいがちです。
しかし、その1社が安定して売上をくれている今こそ、経営者は時間を確保して、ゼロから新しい仕事を作ったり、新規のクライアントを開拓したりすべきなのです。毛利元就の「3本の矢」の逸話と同じで、取引先や事業の柱を複数に増やすことが、会社の守りを固めます。
1社依存は、その1社が「金の卵を産む鶏」であると同時に、その鶏が倒れたら一巻の終わり、という脆さも抱えている。だからこそ、好調なうちに「2本目、3本目の矢」を育てておくことが、現金を生み出す源泉を守ることにつながります。
これも、安定か拡大かというフェーズの選択とは別に、どのフェーズの会社にも共通する「守り」の打ち手です。
本物の税理士は「鶏を守れ」と言ってくれる
ここまでの話を、税理士選びの視点でまとめます。売上が伸びているとき、多くの人は称賛してくれます。
しかし、本物の税理士は、売上の数字に浮かれず、こう問いかけてくれます。「その売上で、現金は残っていますか」「今のフェーズで、本当にやるべきことは何ですか」「その投資は、金の卵を産む鶏を傷つけませんか」と。
つまり、目先の売上ではなく、会社が現金を生み出し続ける力、すなわち鶏そのものを守る視点で、助言してくれるのです。
フェーズを見極め、安定フェーズなら「無理に攻めず守りましょう」、拡大フェーズなら「ここは攻めて、ただし致命傷は避けましょう」と、その時々の正解を一緒に考えてくれる。これは、前回までに見てきた「レベル3以上の税理士」だからこそできることです。
レベル1・2の税理士は、過去の数字を正確に記録してはくれても、「あなたの会社のフェーズはこうだから、鶏を守りましょう」という、未来とフェーズを踏まえた助言まではしてくれません。
具体的な場面で言えば、こういうことです。「今期、売上が過去最高でした」と報告したとき、レベル2の税理士なら「素晴らしいですね」で終わる。
しかしレベル3以上の税理士は、こう続けます。「売上は伸びていますが、現金は手元に残っていますか。この入金サイトだと、来期の頭に資金が薄くなる時期が来ます。今のうちに手を打ちましょう」。
あるいは「売上の7割があの1社ですね。今が好調なうちに、もう1本柱を作る動きを始めませんか」。
同じ決算報告の場でも、過去を確認して終わるか、未来とリスクまで一緒に見るか。この差が、フェーズを見誤らず、金の卵を産む鶏を守れるかどうかを分けるのです。
フェーズと天秤の地図を手に、次に確かめること
売上の増加は、会社の豊かさと同じではありません。売上、利益、現金は別物であり、見るべき優先順位は現金が先。経営の正解は、フェーズによって180度変わります。
安定フェーズと拡大フェーズでは、節税も投資も、やるべきことが正反対になる。だからこそ、自社のフェーズを見極め、リスクとリターンを天秤にかけ、致命傷だけは避ける。
そして何より、目先の売上のために「金の卵を産む鶏」を絞めない。本物の税理士は、この鶏を守る視点で助言してくれる人です。
ここまで「フェーズに合った経営」「現金を生み出す源泉を守る」という話をしてきました。では、その源泉を守り、会社を効率的に回していくために、多くの経営者が次に考えるのが「バックオフィスの効率化」です。
クラウド会計を導入し、業務を自動化すれば、経営はもっと楽になるはず。そう考えるのは自然なことです。しかし、ここにも見落とされがちな落とし穴があります。
次に読む バックオフィス効率化の最後の落とし穴では、なぜ「ツールを入れれば解決」とはいかないのか、効率化の正しい順序とは何かを、詳しく見ていきます。
「借りるか・無借金か」の判断軸を整理したい方は 無借金経営という勘違いへ。
目先の売上に浮かれず、「金の卵を産む鶏」を守れと言ってくれるか。そんな税理士を見分ける基準(誠実さ・専門知識・教育体制)は、税理士を選ぶ基準で整理しています。
もし「自社が今どのフェーズにいて、売上ではなく現金を残す経営ができているか」を客観的に整理してみたいと感じたなら、税理士コンシェルジュに相談するという選択肢もあります。
20年・27,000件超の実績と、1,600名との面談で培った視点から、自社の経営フェーズの整理をお手伝いできます。まずはこの記事を、自社の経営フェーズを見つめ直すきっかけにしていただければ幸いです。
税理士コンシェルジュ事務局からのコメント
同じ打ち手でも、会社の置かれた段階によって結果の意味は変わります。判断に迷うときは、まず自社の現在地を確かめるところから始めてみてください。