

交通費精算の記録は、移動が起きた日付と区間が残っていて初めて帳簿の一行になります。ICカードで運賃を払う運用では、入れた金額だけが明細に残り、どこからどこへ動いたのかが残らないまま月末を越えます。
チャージ代を一行だけ書いて済ませると、帳簿に要る四つの記載が一つも埋まりません。ここでは、その危険がどの工程で表に出るのかと、記帳の手順をどう組み直すのかを順に解説します。
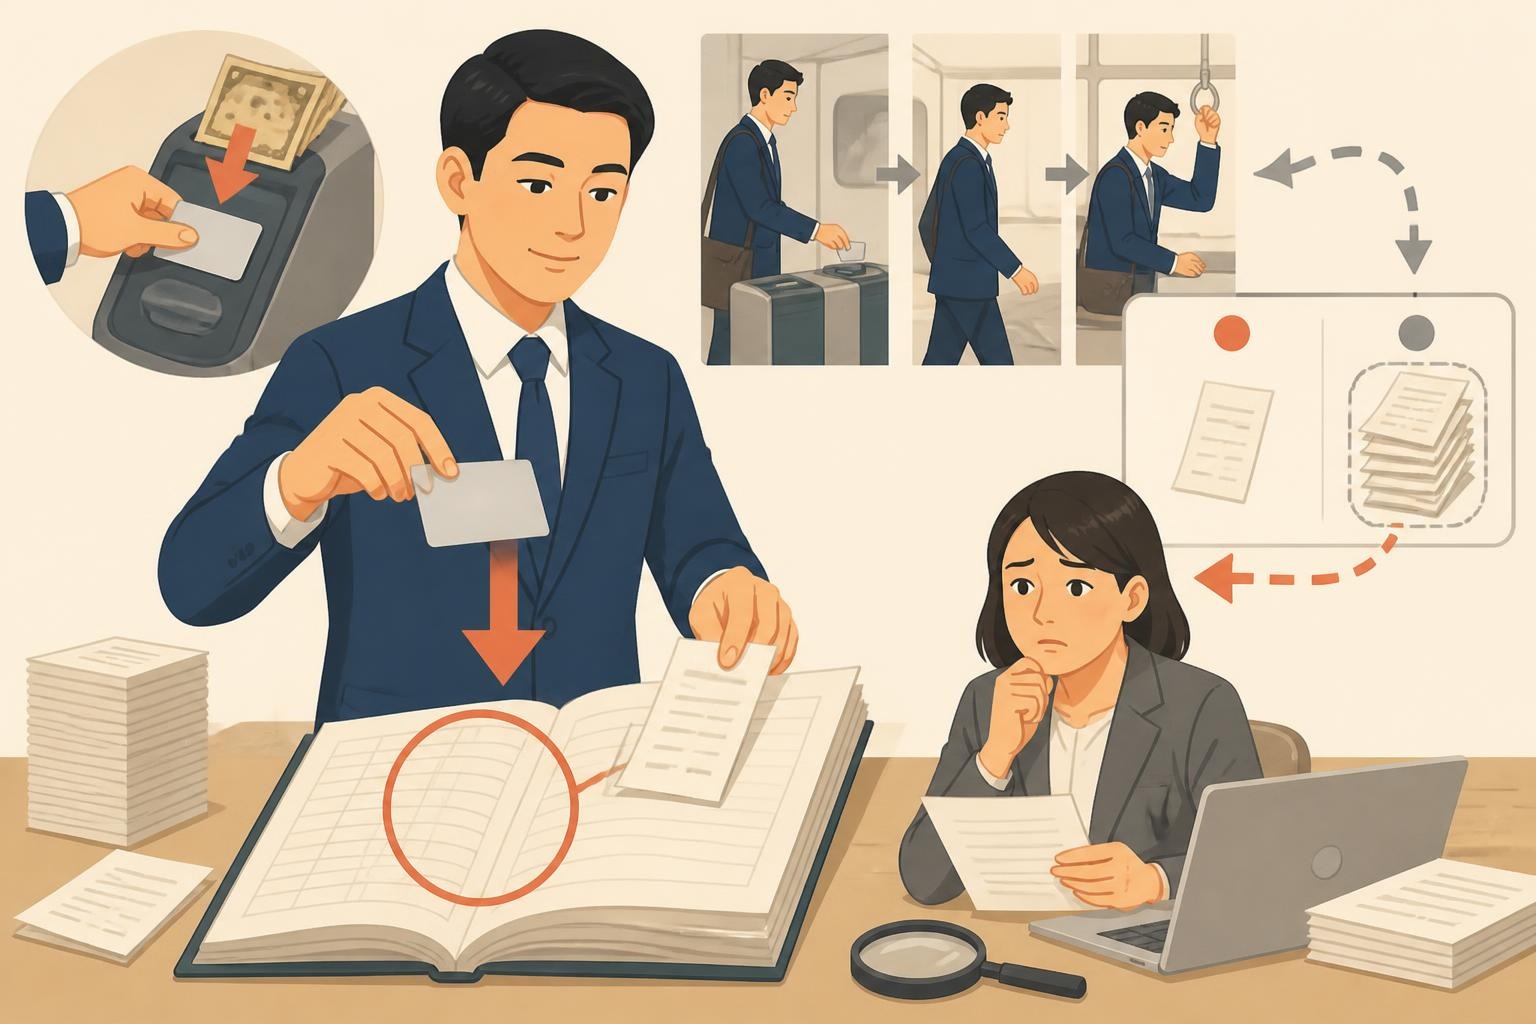
交通費精算の控えが帳簿の記載事項に届かない理由から押さえておく
ICカードへ入れた金額は、入れた時点ではまだ運賃になっていません。改札を通った瞬間に運賃となり、そこで移動という事実が生まれます。
入金のほうは、手元の資金が現金から乗れる残高へ移っただけです。使い切らずに月末を越えれば、残高は翌月の運賃としてそのまま残ります。
記帳の対象になるのは、あとから発生した移動のほうです。前払いの入金と移動が起きたことは、同じ日付にならないこともよくあります。
交通費精算で残したいのは、乗車日と乗車区間と本人と運賃の四つです。四つがそろっていれば、月末を越えた後でも同じ根拠で同じ内容を説明できます。
入金と費用を同じものとして扱うと、帳簿に残るのは金額だけになります。金額が合っていても、誰がどこへ向かったのかは一行も残りません。
残らなかったものは、あとから思い出して埋めることになります。思い出しで埋めた行は、翌月に見返しても正しいかどうかを確かめられません。
つまずき方は、どの規模の会社でもよく似ています。月末に明細を出し、入れた分の合計をそのまま記帳して締めてしまう進め方です。
交通費精算を組み直せば、月末の作業は書き写しから突き合わせに変わります。突き合わせが成り立つのは、突き合わせる相手の控えがあらかじめそろっている月だけです。
書き写しで締める進め方の危険は、締めた当月には何も起きないところにあります。起きるのは、尋ねられた月と、繰り越しが重なった月です。
あらかじめ押さえておきたいのは、帳簿へ何を書くことになっているかという決まりです。決まりのほうから眺めれば、入れた分だけでは足りない理由がはっきりします。
ICカードの利用で手元に残る控えと残らない控えを分けて見る
乗るたびに増えていく控えは、発行元の履歴と社内に分かれて残ります。分かれていることに気づかないまま、片方だけを見て月末を締めてしまいます。
発行元の履歴に残るのは、改札を通った日付と乗車区間、そして引かれた運賃です。残る件数や遡れる期間は、発行元のサービスごとに違います。
ここは断定できない部分です。どこまで遡れるのか、紙に出せるのか、明細をまとめて受け取れるのかは、ICカードの発行元によって取り出せる範囲が変わります。
社内に残るのは、誰がどの用途で動いたのかという交通費精算の記入欄だけです。発行元の履歴には、その用途が営業なのか通勤なのかが書かれていません。
つまり二つは、片方だけでは帳簿の記載として成り立ちません。片方にある日付と乗車区間へ、もう片方にある本人と用途を重ねて、はじめて記帳できる一行になります。
ICカードの利用で残高だけを追うと、重ねる仕事そのものが手順から抜け落ちます。抜け落ちたことは、残高が合っているあいだ表に出てきません。
業務と私用が同じICカードに混ざっている場合は、混ざったまま残高が減っていきます。減った分の内側を分ける手がかりは、社内の記入欄にしかありません。
交通費精算の設計で最初に決めるのは、二つのどちらを基準の帳面にするかです。発行元の履歴を基準にすると、用途を書く項目が最後まで埋まりません。
基準は社内の記入欄とし、発行元の履歴を照合の材料として使います。この形なら、発行元から取り出せる履歴が少ない月でも手順が止まりません。
ICカードを業務用として分けて持たせる会社もあります。分けても、用途を書く項目が無ければ記帳は同じところで詰まります。
チャージ代だけを書いた帳簿が月次のどこで詰まるのかを追う
入れた分を書いた行は、書いた時点では何も問題を起こしません。問題が表に出るのは、月末を越えて残高が繰り越された後です。
入れた分の全部が、その月の移動に使われるとは限りません。使われなかった分は、乗れる残高として翌月へ渡っていきます。
残高のまま渡った分を費用として書いてしまえば、その月の数字は膨らみます。翌月に使ったときには、もう書く元になる控えがありません。
交通費精算の記入欄を持たない会社では、この膨らみを誰も見つけられません。合計は通帳と合っているため、突き合わせる相手がどこにも無いのです。
チャージ代を単位にした記帳は、月ごとの山と谷も作ります。まとめて入れた月だけ数字が跳ね、使い切った月は低くなります。
山と谷ができると、月ごとの比較ができなくなります。読めない表は、費用を抑える判断の材料にはなりません。
もう一つの詰まりは、私用と業務の境目です。チャージ代の行には境目が書かれていないため、あとから分けようとしても材料が残っていません。
ここに交通費精算の危険があります。数字が合っている月ほど、中身が空であることに気づく手がかりが無くなっていきます。
尋ねられる局面は、決算の前や顧問の税理士からの問い合わせでやってきます。そのとき出せるのが入れた分だけなら、答えは記憶に頼るほかありません。
記憶で答えた内容は、そのときは通っても控えとして残りません。翌年に同じことを尋ねられたら、また記憶から組み立てることになります。
下の表は、チャージ代だけを書いた月と、移動の控えまで残した月を並べたものです。どこで詰まるのか、その違いが分かるように作っています。
| 月次の工程 | チャージ代だけを記帳した場合 | 乗車の控えまで残した場合 |
|---|---|---|
| 入金した日 | 入れた金額を費用として1行で書く | 資金の移動として書き、費用にはしない |
| 乗車した日 | 控えが残らない | 日付と区間と本人を精算書へ書く |
| 月末の集計 | 通帳の金額と一致するため点検が終わる | 精算書の合計と引かれた運賃を突き合わせる |
| 繰り越した残高 | 費用に混ざったまま翌月へ渡る | 残高として残り、費用と分かれている |
| 私用との境目 | 分ける材料が残っていない | 用途の記入欄で分かれている |
| 相手方の氏名または名称 | 書けない | 乗車した区間の事業者名で書ける |
| 取引をした年月日 | 入金した日しか書けない | 移動した日付で書ける |
| 内容の記入欄 | 「チャージ」としか書けない | 乗車区間と用途で書ける |
| 外部から尋ねられたとき | 記憶で答えることになる | 精算書を示して答えられる |
帳簿の記載事項は四つの並びで決まっており交通費精算もそこへ届く
何を書けば帳簿として足りるのかは、国税庁のページに項目として示されています。最下部に引用した四つが、その項目です。
一つめは、支払った事業者の氏名または名称です。乗車区間の事業者がこれに当たり、入れた分の行にはこの名が現れません。
二つめは、取引をした年月日です。入金した日付と移動した日付は別になることが普通で、後者が書かれるべき日付です。
三つめは、何に対する支払いなのかという内容です。交通費精算では、どこからどこへ動いたのかという乗車区間がこの項目の中身になります。
四つめは、支払った金額です。入れた分の行で埋まるのはこの欄だけで、残る三つは空のままになります。
チャージ代を単位にした記帳では、四つのうち一つしか埋まりません。一つ埋まっていることが、残り三つの空白を見えにくくしています。
移動の控えを残す手順は、この四つを埋めるための仕事です。精算書を設計するときは、この四つをそのまま項目の名前に使えます。
交通費精算の項目を決まりの言葉に合わせておけば、あとから尋ねられても答えがそろいます。社内の言い回しだけで作った様式は、外へ出したときに通じません。
四つの並びを知らないまま運用を作ると、埋めやすい欄から先に埋まります。埋めやすいのは金額で、いちばん手間がかかるのは乗車区間です。
手間の重い項目をあとへ回すと、そこは空のまま定着します。空欄が定着した状態を放置することが、いちばん気づきにくい危険のかたちです。
放置したまま年をまたぐと、埋める習慣そのものが消えます。習慣が消えた後に記入欄を足しても、書く手が動くまでにまた時間がかかります。
手元に四つの事実が残っていれば交通費精算の記載は成り立つ
必要なのは、いつ動いたか、どこからどこへ動いたか、誰が動いたか、いくらかかったかの四つです。四つが言えるかどうかを、月末を待たずに乗った当日に確かめます。
いつ、については移動した日付を書きます。入金した日付を書いてしまうと、以後の突き合わせが最後までかみ合いません。
どこからどこへ、については乗車区間を書きます。乗車区間が書かれていれば、記帳のときに運賃の妥当性をその場で確認できます。
誰が、については乗った本人の名を書きます。交通費精算を部署の合計だけで回している会社では、この欄が最初に消えます。
いくら、については引かれた運賃を書きます。チャージ代とは別で、移動のたびに引かれたほうの金額を書く欄です。
四つを埋める手間は、乗った直後がもっとも軽くなります。時間が経つほど乗車区間の記憶が薄れ、金額だけが手元に残ります。
精算書を紙で回すか画面で回すかは、あとから決めてよい部分です。あらかじめ決めるのは項目の名前と、書く時点をいつにするかです。
書く時点を月末にすると、交通費精算は四つのうち二つが記憶からの復元になります。復元した記載は、根拠を尋ねられたときに支えを持ちません。
ICカードの引かれた運賃と社内の記入欄が別々に増えていくと、月末にまとめて合わせる仕事が生まれます。合わせる仕事は、書き方をそろえておけば要りません。
四つの事実がその日のうちにそろうかたちであれば、月末に残るのは合計の確認だけです。確認だけで済む月を作ることが、この手順の目的です。
逆に四つのうち一つでも欠けたまま回すと、欠けた場所は毎月同じところに現れます。同じところに現れる空白は、直す順序を示す目印です。
利用履歴の取り出し方を決めていない状態が最も危険に近い
移動の控えを発行元から取り出せるかどうかは、あらかじめ確かめておく部分です。確かめないまま月次を重ねると、必要になった日には遡れる幅を過ぎています。
遡れる幅も、取り出せるかたちも、発行元のサービスによって違います。ここを一般化して書ける部分は少なく、自社の持っているICカードで確かめるほかありません。
確かめるのは、どこまで遡れるか、どんなかたちで受け取れるか、誰が受け取れるかの三つです。三つが分かれば、締めの日付をいつにするかも決まります。
取り出し方を決めていない会社では、交通費精算の照合が月によってばらつきます。ばらついた月は、そのことすら控えに残りません。
ICカードの利用履歴は、社内の精算書の代わりにはなりません。用途が書かれていないため、そのまま帳簿の内容の項目へは移せないのです。
それでも照合の材料としては役立ちます。精算書に書かれた乗車区間と運賃が、カード側に残った記載と合うかを見るだけで、記帳の書き写しの誤りが見つかります。
危険が最も高いのは、精算書も無く、利用履歴の取り出し方も決めていない状態です。この状態では、尋ねられた日に出せるものが何も残りません。
交通費精算の照合を月次の手順へ組み込むなら、取り出す日付をあらかじめ決めます。締めの前日に取り出すのか、週ごとに取り出すのかで、仕事の重さが変わります。
ICカードを複数の担当者で共用している会社では、取り出した利用履歴を本人へ割り戻す仕事が加わります。割り戻しの材料は、やはり精算書にしかありません。
共用をやめて持ちかたを分けるだけでも、割り戻しの仕事は消えます。分ける判断は、費用より作業の量で考えると決めやすくなります。
精算書の項目を四つそろえるとチャージ代の記載は姿を消す
精算書は、凝った様式でなくてもかまいません。日付と乗車区間と本人と運賃の四つが並び、用途を書く記入欄が添えてあれば足ります。
項目がそろうと、入れた分を書く場所が帳簿から消えます。入金は資金の移動として別の行へ移り、費用の行は乗った分だけになります。
この移し替えだけで、月ごとの山と谷は平らになります。まとめて入れた月に数字が跳ねる理由が、記帳のほうから無くなるためです。
交通費精算の様式を作るときは、記入する本人がその場で書けるかたちにします。あとからまとめて書くかたちにすると、四つのうち二つが空のまま回ります。
用途の記入欄は、行き先の名より目的を書く場所にします。訪問なのか社内の移動なのかが書かれていれば、私用との境目はそこで分かれます。
チャージ代の記載を残したまま精算書を足すと、同じ支出が二重に並びます。二重に並んだ月は、合計がどちらとも合いません。
だから足すかたちを採らず、置き換えます。置き換えの初月だけは繰り越し残高の扱いを決める必要があり、そこは顧問の税理士とあらかじめ相談します。
交通費精算の様式が決まったら、保存の場所と保存のかたちもそろえておきます。紙で回すなら綴じる場所を、画面で回すなら出力できるかたちを決めます。
項目の名前を決まりの言葉へ寄せる話は、すでに触れたとおりです。寄せてあれば、チャージ代の記載が無くても帳簿として説明がつきます。
様式を配る前に、記入の見本を一枚そろえておくと迷いが減ります。見本に空欄が残っていると、その空欄は配った先でも空のままになります。
下にまとめたのは、精算書に設ける項目と、設けたあとに確かめる観点です。自社の様式に当てて、空いているところから埋めていきます。
- 移動した日付を書く記入欄があり、入金した日付と混ざらないかたちになっているか
- 乗車区間を起点と終点で書く記入欄があり、片方だけで済ませていないか
- 乗った本人の名を書く記入欄があり、部署の合計で代えていないか
- 引かれた運賃を書く記入欄があり、入れた金額を書く場所が残っていないか
- 目的を書く記入欄があり、私用との境目がそこで分かれているか
- 書く時点が乗った当日に置かれ、月末へ寄せていないか
月次の締めのどの工程で突き合わせるかを交通費精算から決める
突き合わせる工程は、締めの流れのどこに入れてもよいとは限りません。入れる場所によって、直せる誤りの種類が変わります。
いちばん早い工程は、乗った当日の記帳です。ここで直せるのは乗車区間の書き誤りと、用途の書き漏れです。
次の工程は、週ごとの見直しです。ここで直せるのは、記入の抜けと、私用が混ざった記載の切り分けです。
三つめの工程が、交通費精算の合計とカード側に残った運賃の照合です。ここで見つかるのは、書き写しの桁の誤りと、二重に並んだ記載です。
最後の工程は、通帳や明細に出ている入金との照合です。ここで残高の繰り越しを確かめ、費用の行へ混ざっていないかを見ます。
四つの工程を全部入れる必要はありません。ただし三つめと四つめのどちらも入れない月は、数字が合っていても中身の確かさが残りません。
チャージ代だけを書いている会社では、四つめの工程しか存在しません。四つめだけで終わる締めは、通帳と帳簿が一致することの確認でしかないのです。
交通費精算のほうから工程を決めると、どの誤りをどこで見つけるのかがあらかじめ決まります。決まっていれば、締めの遅れがどの工程の詰まりなのかも読めます。
利用履歴を取り出す日付は、三つめの工程の直前に設定します。直前にすれば、取り出した控えが古くなる危険もありません。
工程の配置が決まったら、誰がどの工程を受け持つのかを紙に書いておきます。受け持ちが空いている工程は、いつのまにか飛ばされる工程です。
受け持ちを書いた紙は、担当者が替わる月にそのまま引き継ぎの材料になります。紙で残っていれば、入れ替わりのたびに手順が抜け落ちることもありません。
記帳を外へ出すときに渡すものと社内へ残すものを分ける
記帳を税理士へ出している会社も少なくありません。出していても、移動の控えを作る部分は社内に残ります。
外へ渡せるのは、項目の埋まった精算書と、発行元から取り出した利用履歴です。埋まっていない精算書を渡しても、預け先は空欄を埋められません。
空欄のまま渡すと、税理士は金額だけを頼りに記載を作ります。そうして作られた記載は、社内の誰も中身を説明できない記載になります。
だから交通費精算の記入欄を埋める仕事は、外へ出せない部分として扱います。ここを外へ出そうとすると、渡す材料そのものが無くなります。
渡すかたちをそろえておくと、受け取る税理士の処理も速くなります。並び順と欄の名前を毎月同じにしておくだけで、問い合わせの往復が減ります。
社内へ残すもう一つは、ICカードの持ちかたと用途の割り当てを書いた一覧です。担当者が増えたときに、この一覧が無いと割り戻しが止まります。
税理士へ出す範囲を広げるほど、手元へ数字が返ってくるまでの時間は伸びます。伸びた時間は、判断を遅らせる方向にだけ働きます。
交通費精算のような小さい費目でも、数字が返ってくる遅れは同じように現れます。小さいからこそ、遅れても気づかないまま定着していきます。
ここを外へ全部預けてしまう進め方には、事業を広げる局面で危険が出ます。当社の代表が書いた書籍にも、同じ順序を述べた一節があります。
最下部に引いた一節が示しているのは、道具の使い分けより、事実が社内に残るかどうかのほうです。残っていれば、預ける範囲は後から動かせます。
事実が残っていなければ、預ける範囲を狭めても手元の数字は増えません。増やす順序の起点は、控えを作る社内にあります。
ICカードの運用を組み直す順序は手元に残っているものの棚卸しから始まる
担当者が増え、動く範囲が広がった時期の会社を例に、順序を追ってみます。
最初にやるのは、いま何が残っているかの棚卸しです。入れた分だけの記帳になっているのか、精算書があるのか、利用履歴を取り出せるのかを確かめます。
次に、社内の精算書を基準の帳面にします。項目は四つと用途で、書く時点は乗った当日にします。
三つめに、発行元から利用履歴を取り出す日付を決めます。ICカードの取り出せる範囲をあらかじめ確かめ、遡れる幅の内側に締めの日付を収めます。
四つめに、交通費精算の合計と引かれた運賃を照合する工程を、締めの流れへ入れます。ここまでで、記憶に頼る記載は帳簿から消えます。
五つめに、入金の行を費用から外し、資金の移動として書くかたちへ移します。移す初月だけは繰り越し残高の扱いを決め、顧問の税理士と合わせます。
この順序を崩して、道具の入れ替えから入る会社もあります。入れ替えても、項目が決まっていなければ空欄がそのまま移るだけです。
交通費精算の運用が立ったあとで、記帳そのものを社内へ引き取るかを考えます。引き取るかどうかは、担当者の手当てと数字の速さを比べて決めます。
外へ預けたままにすると、数字が手元へ届くまで2か月ほど遅れる場合があります。遅れた数字で判断を出すことの危険は、規模が上がるほど重くなります。
ここまでの順序が決まっていれば、任せる範囲もその場で決まります。範囲が決まっていない状態で見積りを取ると、比べる軸が定まりません。
軸が定まっていない見積りは、金額の大小だけで比べられてしまいます。比べ直すには、ICカードの棚卸しからもう一度戻ることになります。
交通費精算を組み直す仕事は道具の入れ替えとは別の工程にある
入れた分だけを書く運用は、手を抜いた結果ではありません。書く項目が用意されていなかったという、それだけの理由で続いてきたものです。
項目を用意すれば、入れた分の記載は自然に帳簿から消えます。消えたあとに残るのは、日付と乗車区間と本人と運賃の並んだ精算書です。
四つの並びは、帳簿へ何を書くことになっているかという決まりから来ています。社内の都合で選んだ並びとは違うため、外へ出しても通じます。
交通費精算の照合は、締めの流れのどこに入れるかまで決めて完成します。入れる工程が決まっていない手順は、忙しい時期に飛ばされます。
ICカードの履歴から控えを取り出す日付は、遡れる幅の内側へ収めます。幅もかたちも発行元ごとに違うため、自社の持っているICカードで確かめます。
チャージ代の記載を消す仕事は、初月だけ手間がかかります。繰り越した残高の扱いを決める必要があり、そこはあらかじめ相談しておく部分です。
組み直しそのものは、道具を替える話とは別の工程にあります。替えても欄が無ければ同じところで詰まり、替えなくても欄があれば動きます。
交通費精算の先に残るのは、外へどこまで預けるかという判断です。預ける範囲は、数字が手元へ届く速さと引き換えになります。
速さを取るなら、記帳を社内へ寄せるかたちをあらかじめ描きます。描いたかたちを持って相談すれば、任せる範囲がその場で決められます。
任せる預け先を選ぶ局面では、料金の前に税理士の力量の差を見ます。記帳の受けかたでわかる税理士のレベルの違いでは、その差がどこに現れるのかをまとめています。
イ 課税仕入れの相手方の氏名または名称
ロ 課税仕入れを行った年月日
ハ 課税仕入れに係る資産または役務の内容(その課税仕入れが他の者から受けた軽減対象課税資産の譲渡等に係るものである場合には、資産の内容および軽減対象資産の譲渡等に係るものである旨)
ニ 課税仕入れに係る支払対価の額(消費税額および地方消費税額に相当する額を含みます。)
出典:国税庁/No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項(令和8年4月1日現在法令等)/2026年9月取得
経理処理を税理士に丸投げしたがる経営者は多いものですが、実は事業を拡大する上ではこれには大きなリスクがあるのです。
税理士コンシェルジュ事務局からのコメント
通帳の出金と帳簿の交通費が同じ金額で並んでいたら、そこは読み直す場所です。券売機で入れた分は、まだどこへも動いていないお金です。事務局へ寄せられる声のうち、合計は合っているのに中身を尋ねられて答えられなかったというものは、決して少なくありません。答えられなかったのは覚えていないからではなく、答えるための項目が用意されていなかったからです。交通費精算の項目を四つそろえるところまでは、道具を替えなくても今月から始められます。乗った日付、乗った区間、乗った本人、引かれた運賃。この四つが並んだ紙が一枚あれば、残高の増減は帳簿の外へ出ていきます。手が足りない月が続くようなら、記帳そのものを税理士へ預ける前に、どこまでを社内で受け持つかの線を引くところから声をかけてください。交通費精算の線が引けていれば、任せる範囲もそこから決まります。