
中小企業では、帳簿上は黒字でも資金繰りが苦しくなる月があります。消費税増税が中小企業に影響するのは、損益より先に、納税額と納める時期という現金の面です。預かって納めるという性格が、その順序を決めています。
ここでは税率の内訳と納める額の決まり方を押さえたうえで、増えた納付が生むリスクを、インボイス導入後に増えた事務の負担とあわせて整理します。そのうえで資金繰りへの影響をたどり、年間の予定表と入金の順序という二つの面から打てる対策を解説します。
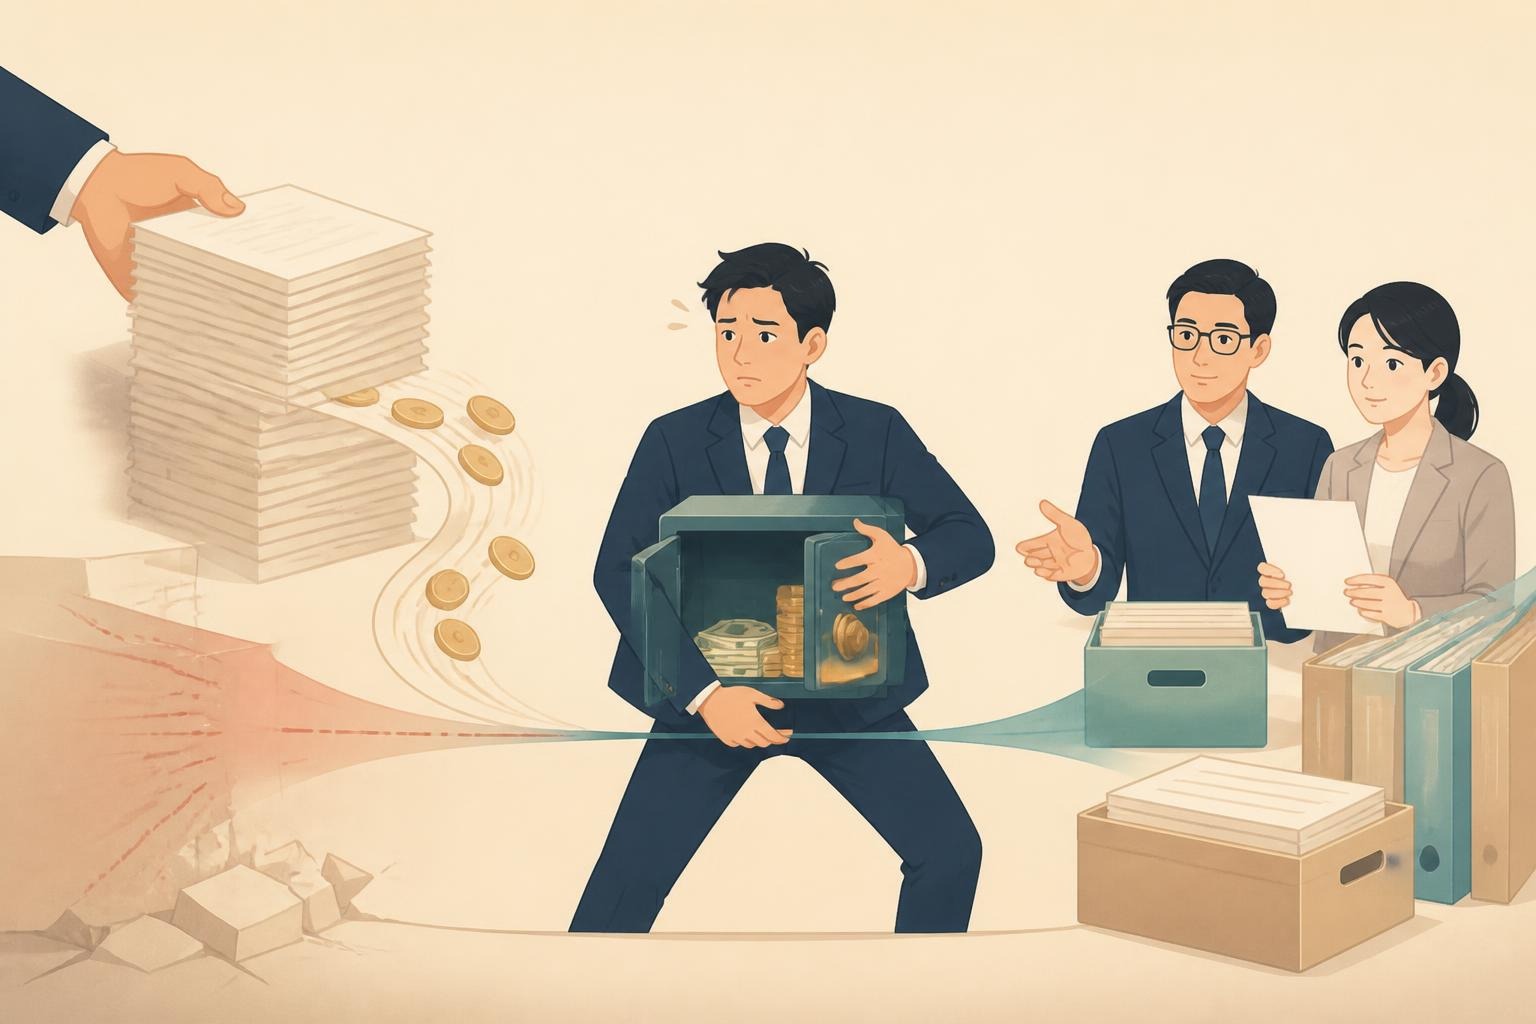
消費税増税が中小企業の資金の流れに与える影響は二つに分かれる
負担が重くなるという話は、決算の利益が減る話として受け取られがちです。先に影響が出るのは、利益より現金のほうです。
動きは二つに分かれます。ひとつは一度に納める税額の大きさで、もうひとつは納める時期の前倒しです。
税額のほうは、売上に乗せて預かった金額から、仕入や経費で支払った消費税を引いた残りで決まります。差が開くほど、納める額も開いていきます。
税額と時期は連動しています。税額が増えれば翌期に納める回数も増えるため、同じ期の中で両方が動きます。
時期のほうは中間申告の仕組みが決めています。消費税増税で先に影響が出るのは、この時期のほうです。
前の期の税額が一定の基準を超えると、確定申告を待たずに年の途中で納める回が入ります。回が増えれば、同じ年度の中に資金の谷が何度も来ます。
預かって納めるという性格も、この動きに関わっています。売上に乗って入ってきた金額は、いったん自社の手元を通ります。
通った金額を運転資金へ回してしまうと、納める当月に残っていません。帳簿の利益と手元の残高が離れていく始まりは、ここにあります。
事業が大きくなると、預かった総額は月々の運転資金と同じ桁になります。消費税増税で最初に資金が詰まるのも、こうした中小企業です。
同じ口座で回していると、預かりと稼ぎの境目が見えにくくなります。境目は帳簿の上にはあっても、残高の上には現れません。
見えにくい境目は、月末の残高だけを見る習慣を強めます。残高が足りている月ほど、預かりの分は意識から外れていきます。
責めるべき手落ちがあるわけでもありません。原因は、預かった金額と稼いだ金額が一つの口座を通る仕組みにあります。
ここから先は、その境目を引き直す順序をたどります。制度の読み物として広げず、納める額と納める時期の二つに絞ります。
税率の内訳は消費税率と地方消費税率の二段で組まれている
納める額の話へ入る前に、税率の組み立てを押さえます。ひとつの率に見えている数字は、二段に分かれた率の合計です。
標準の税率では、消費税率が7.8パーセント、地方消費税率が2.2パーセントで、合わせて10パーセントになります。買う側から見える一つの数字は、この二段の和です。
飲食料品などに適用される軽減の税率では、消費税率が6.24パーセント、地方消費税率が1.76パーセントで、合わせて8パーセントです。和の形は標準の側と同じです。
二段に分かれていることは、経理では課税区分の数として表れます。消費税増税の影響を見積もる作業は、区分ごとに売上を分けるところから始まります。
分け方は、売上を登録する時点で決めておきます。後から分け直す作業は、件数の分だけ手数が増えていきます。
同じ売上でも区分が二つあれば、集計の列も二つ要ります。列が足りないまま走ると、預かった総額そのものがずれます。
ずれは決算の月まで残ります。残ったずれは、納める額の見込みをそのまま狂わせます。
区分を分ける手順は、仕入にも必要です。支払った税額を差し引くときに、同じ二段の区分で整理しておく必要があります。
整理の順序を先に決めておけば、月ごとの見込みが立ちます。消費税増税に備える作業の土台は、この順序にあります。
率の数字そのものは、国税庁のページで確かめられます。民間の解説を頼りにせず、一次の資料で当たるほうが安全です。
一次の資料で当たると、率の建て方まで確かめられます。建て方が分かれば、見込みの計算を自社で組めます。
内訳を知っておくと、納付の建て方も読めます。二段のうち地方の部分は、国の税額から割り振られる組み立てになっています。
原典は率を表で示しており、散文として引ける一文は限られます。その一文と、率の内訳を下に示します。
消費税率および地方消費税率については次のとおりです。
出典:国税庁 タックスアンサー No.6303「消費税および地方消費税の税率」(令和8年4月1日現在法令等)/2026年9月取得
| 区分 | 標準税率 | 軽減税率 |
|---|---|---|
| 消費税率 | 7.8パーセント | 6.24パーセント |
| 地方消費税率 | 2.2パーセント(消費税額の22/78) | 1.76パーセント(消費税額の22/78) |
| 合計 | 10パーセント | 8パーセント |
納税額が増える仕組みは消費税増税の前後で比べると見えてくる
納める額の決まり方は、引き算の形で組まれています。預かった税額から、仕入や経費の側で支払った消費税を引いた残りが、納める額になります。
差し引ける分が少ない業種では、残りが多くなります。人手が中心の中小企業は、この形になりやすいところがあります。
人件費には税が乗っていません。乗っていない支出が多いほど、差し引ける部分は減ります。
差し引ける金額は、課税の対象になる支出にだけ付いています。対象にならない支出は、いくら払っても差し引けません。
同じ売上でも、差し引ける分の厚さで納める額は変わります。消費税増税が響く度合いも、その厚さで分かれてきます。
厚さは業種によって変わります。同じ売上でも、何にいくら払っているかで残りは変わります。
卸や小売では、仕入に税が含まれます。乗っている分は差し引けるため、残りは相対的に薄くなります。
設計や制作を請け負う業種では、費用の多くが人件費です。差し引ける部分が薄いため、預かった税額がそのまま残ります。
残った部分が納付額です。口座にあるうちは、ただの残高に見えてしまいます。
見えている残高を運転資金と読むと、納める当月に足りません。消費税増税の前と後で、この足りなさの幅が広がります。
幅を測るには、前期の数字を使います。預かった税額と支払った税額を比べ、差の推移を月ごとに書き出します。
月ごとに見ると、季節の波も一緒に分かります。波の山と期限が重なる時期が、いちばん厳しくなります。
比べると、差が大きくなる時期が分かります。厚い時期は、入金の山と重なっているはずです。
山の高さが分かれば、納付の谷の深さも読めます。ここを見落としたまま進むと、後で挙げるリスクにつながります。
中間申告の回数は直前の課税期間の税額で四つに区分される
納める時期の話へ移ります。確定の申告のほかに、年の途中で納める仕組みがあります。
国税庁が示す基準は、直前の課税期間の消費税の年税額です。この年税額がいくらであるかで、途中に納める回数が変わります。
48万円以下であれば、途中の申告は原則として要りません。確定の申告のときに、まとめて納めます。
基準は、前期に確定した額だけで決まります。当期の見込みや来期の予想では変わりません。
48万円を超えて400万円以下なら、年1回です。消費税増税で年税額が基準を超えると、この区分に入ります。
基準を超えた期の途中では、区分は変わりません。変わるのは翌期からで、当期は決まった回数のまま進みます。
400万円を超えて4,800万円以下なら年3回、4,800万円を超えると年11回になります。回数が増えるほど、納付は毎月へ近づきます。
期限は、対象となる期間の末日の翌日から2か月以内です。期間ごとに期限が立つため、予定表の行数も同じだけ増えます。
区分は前期の数字で決まります。当期の商いが縮んでいても、前期の税額で回数が立ちます。
縮んだ年に回数が増えるのは、この決まり方のためです。消費税増税の翌期に手元が詰まる会社が出るのも、同じ理屈です。
回数は途中で減りません。年度の半ばで気づいても、その期の行数は動かないものと考えておきます。
増える側にも同じことが言えます。当期の商いが伸びても、回数はその期の中では増えません。
変えられるのは、納める原資の確保の仕方だけです。回数が決まる前に、確保の仕方を決めておく必要があります。
区分と納める日は国税庁のページに書かれています。原文の一文を下に引用します。
中間申告書の提出が必要な事業者は、個人の場合は前年、法人の場合は前事業年度(以下「直前の課税期間」といいます。)の消費税の年税額(注1)が48万円を超える者です
消費税増税が響くのは中間申告と納付が重なる月である
回数が増えると、資金の谷は年に何度も来ます。谷の間隔が狭まるほど、埋める手立ては限られます。
谷が浅い会社では、月々の入金で埋まります。深い会社では、入金より先に期限が来ます。
深さを決めるのは、預かった分の総額と、手元に残している割合です。割合が低いほど、谷は深くなります。
割合を上げる手立ては、口座を分けるところから始まります。分けた分だけ、谷は浅いままで済みます。
谷の位置は期限から逆算できます。消費税増税で回数が増えた期ほど、早めに逆算しておく意味があります。
逆算の起点は、決算の月末です。決算月から区分ごとの期間を割ると、期限の一覧ができます。
年11回の区分に入ると、納付はほぼ毎月です。毎月の固定の支出として組み込む方法へ、切り替える時期です。
年3回の区分では、間隔が数か月ぶん開きます。開いた間に使ってしまうと、次の納める日で詰まります。
年1回の区分は、間隔がいちばん広いところです。広いぶん、忘れたまま期限が来ることも起こります。
忘れを防ぐ手順は、予定表へ先に書いておくことだけです。消費税増税の後は、書く行数そのものが多くなります。
行数が増えれば、経理の手数も増えます。人が足りない月ほど、締めそのものが後ろへずれます。
増えた作業は、経理の担当者に偏りがちです。偏ったままにしておくと、担当者が休む週に処理が止まります。
ずれた締めは、次の見込みを遅らせます。遅れは翌月へまたいで残り、リスクの見落としにつながります。
谷と手間が同時に来るのが、この仕組みの厄介なところです。重なりの中身を、続けて分けて見ます。
リスクの本体は利益の減少より手元の現金の目減りにある
リスクという語は、損をする見込みとして読まれがちです。ここで問題になるのは、払えなくなる見込みのほうです。
損益の計算では、預かった税額は収益に入りません。入らないため、利益の欄には現れません。
現れないまま口座を通るので、残高だけが膨らみます。膨らんだ残高を余力と読むところに、最初のリスクがあります。
余力と考えて設備や人へ回すと、納付の月に資金が足りなくなります。消費税増税の期は、この不足が大きくなります。
足りない月ほど、借入か先送りのどちらかで埋めることになります。どちらも翌月へ負担を移す手立てです。
二つめのリスクは、借入に頼り続けることです。借入そのものは使えますが、利息の分だけ後半が重くなります。
三つめのリスクは、納付を遅らせることに慣れることです。遅らせる方法は一度使うと、次の期限でも同じ方法を探すようになります。
四つめのリスクは、値決めへ反映できないままになることです。価格に転嫁できない分は、そのまま利益から出ていきます。
四つは別々の話に見えて、根は一つです。消費税増税で増えた分をどの財布から出すのかが、決まっていないだけです。
決まっていない状態が続くと、月ごとの判断で埋めることになります。判断の数が増えるほど、経営者の時間は取られます。
判断が増えると、本業へ向く時間が減ります。減った時間は、売上では取り戻せません。
インボイスの導入で増えた事務も、同じ時期に集中します。集中した月ほど、判断の数がさらに増えます。
リスクを整理する意味は、どれが自社に当てはまるかを選べるところにあります。当てはまるものから、順に対策します。
中小企業で手元の現金が細る連鎖は事業の縮小へつながっていく
手元の現金が細り始めると、打てる手立ては順に狭まります。狭まり方には、決まった並びがあります。
最初に起きるのは、支払の先延ばしです。仕入先への支払を遅らせると、次の仕入の条件が硬くなります。
次に起きるのは、在庫や仕入の絞り込みです。絞ると売上が下がり、預かる分も下がります。
絞り込みは、その月の現金を確かに軽くします。軽くなった代わりに、翌期の売上の土台も薄くなります。
下がった売上は、翌期の税額も下げます。消費税増税で増えた負担は、縮んだ商いの上に残ったままです。
そうなれば、翌期の回数も減ります。回数が減っても、縮んだ事業の苦しさは変わりません。
三番目に起きるのは、人手を減らすことです。減らした分の仕事は、経営者の手元へ戻ります。
戻った仕事は、締めの遅れとして表に出ます。遅れは見込みの精度を落とし、次の判断を鈍らせます。
四番目に来るのが、事業そのものの縮小です。縮小は選んで行うものでなく、選べる手立てが尽きた結果として起こります。
当社の代表が書いた本の中に、この流れを述べた一節があります。消費税増税の時期に読み返したい部分です。
連鎖の厄介なところは、どの段階も合理的に見えることです。支払を遅らせる判断も、仕入を絞る判断も、その月には正しく見えます。
合理的な判断の積み重ねを止める方法は、月ごとの判断とは別にあります。期の初めに決めたルールが、その役を担います。
正しく見える判断が積み重なって、戻れない位置まで進みます。止めるには、前もって決めておくルールが必要です。
ルールは二つの面から作ります。事務の重なりを避ける面と、資金繰りの順序を組み替える面です。
そして、資金繰りが悪化し始めると一気に事業を縮小せざるを得なくなり、倒産まで行き着いてしまうケースも実際に多くあるのです。
インボイス以降は事務の負担と資金の負担が重なっている
まず事務の面から見ておきます。インボイスへの対応が始まってから、経理の手順は一つ増えました。
インボイスで増えたのは、区分と書類の確認です。確認する件数は、取引の本数だけあります。
本数が多い会社では、締めの日が後ろへ動きました。動いた締めは、納付の見込みを立てる日も後ろへ押します。
遅れた見込みに、納付額の増加が重なります。消費税増税の後に事務が詰まるのは、この重なりのためです。
重なる時期は、期首からおおよそ読めます。読めていれば、手当てを前月へ回しておけます。
インボイスの制度そのものの手順は、本稿では扱いません。登録の進め方や書類の書き方は、別の記事に譲ります。
ここで押さえるのは、インボイス導入後に事務の手間と資金の用意が同じ時期に重なったという事実です。この重なりが、詰まりの直接の原因になっています。
同じ時期に重なると、どちらも後ろへ延びます。延びた事務は見込みを遅らせ、遅れた見込みは原資の用意を遅らせます。
遅れが二重になる時期を、先に見つけておきます。消費税増税で回数が増えた期は、二重になる期間も増えます。
見分ける目安は、締めの実績です。前期に締めが遅れた月を書き出すと、重なる時期が分かります。
書き出した結果は、翌期にもそのまま使えます。締めの遅れやすい月は、年を越えても同じ位置に来ます。
分かった時期には、先に人手を確保します。確保できないときは、納付の原資を前月に用意しておきます。
インボイス対応の事務は、慣れれば軽くなる部分もあります。軽くならない部分だけを、資金面の手当てで補うのがリスクを小さくする方法です。
対策の起点は消費税増税を織り込んだ年間の納付予定表にある
手当ての起点は、紙一枚です。年間の納付の予定を、期限の日付つきで一枚にまとめます。
まとめるのは四つの列です。納付日、納める見込みの額、原資の保管先、社内の担当です。
日付は、対象となる期間の末日から逆算して入れます。区分ごとの回数が分かれば、行数もすぐ分かります。
回数が分かれば、一行ごとの間隔も決まります。間隔が狭い期は、行の間に入金の予定も書き添えます。
見込みの額は、前期の実績から出します。消費税増税を織り込むときは、率の変わる分を同じ列の中で足します。
率の変わる分を足すときは、区分ごとに分けて足します。まとめて足すと、軽減の側の分だけ膨らみます。
原資の保管先は、口座の名前で書きます。書いておくと、預かった税額と稼いだ利益の境目が紙の上に残ります。
担当の欄は、受ける人と渡す人を分けて書きます。分けておけば、担当者が休む週にも作業が止まりません。
一枚にすると、どのリスクが自社に当てはまるかも分かります。空いている列が、そのまま当てはまるリスクです。
空きは、日付の早い行から埋めます。消費税増税の期は、行の数と空きの数が同時に多くなります。
埋めた紙は、社内の目に入る場所に貼ります。貼ってあれば、担当が変わるときも同じ日に同じ手順が動きます。
紙は一枚にまとめるのが理想です。二枚に分かれると、どちらが新しいかを毎月確かめる手数が要ります。
インボイス対応で増えた事務の日程も、同じ紙に書き足します。事務の日と納付日が重なる月が、すぐに分かります。
一枚の紙で足りるのは、初めの期だけです。翌期からは、実績の列を足して精度を上げていきます。
- 前の期の消費税の年税額を確かめて中間申告の回数を数える
- 納める日を対象期間の末日から逆算して一枚の紙へ並べる
- 納める見込みの額を前の期の実績から行ごとに置く
- 預かった分を寄せる口座を決めて通帳そのものを分ける
- 入金の日と納める日の間隔を月ごとに書き出す
- 間隔が逆になる月には原資を前の月から寄せる
- 締めが遅れた月と納付の月が重なる位置へ人の手を置く
- 社内で受ける人と渡す人を紙の欄に分けて書く
資金繰りを守る手立ては入金と納付の間隔を詰めることにある
紙ができたら、次は現金の順序です。順序を組み替えるだけでも、谷の深さは変わります。
見るのは二つの間隔です。売上が入る日と、納付日との間隔です。
入金日が納付日より後になる場合は、必ず詰まります。前へ動かす手立てがないなら、原資を前月から確保しておきます。
後ろになる期間が続くなら、回収の条件そのものを見ます。条件を変えられない取引先は、別にまとめておきます。
移す先は、普段使わない口座です。消費税増税で預かる分が増えた期は、移す額も同じだけ増やします。
増えた分を移し切れない見込みは、事前に分かります。分かっていれば、借入の段取りも落ち着いて組めます。
普段使わない口座は、通帳を分けるだけで作れます。分けた時点から、残高の読み方が変わります。
読み方が変わると、資金繰りの判断が早くなります。使える残高と預かりの残高が、別々に見えるためです。
入る日を前へ動かす手立てもあります。請求の日付を締めの直後にし、回収の期日を短くする方法です。
短くした分は、そのまま谷の浅さになります。消費税増税の後は、この短縮が利息のかからない対策になります。
支払う側の期日を延ばす手立ては、慎重に扱います。延ばした条件は、次の仕入の値段へ返ってくることがあります。
延ばす方策は、一度だけの手当てとして使います。続けて使うと、条件そのものが固まってしまいます。
月次の締めを早めることも、同じ種類の対策です。早い締めは、見込みの額を早く確定させます。
二つの間隔とリスクの当たり所が分かれば、打つ手立ては絞れます。絞った策を誰と組み立てるかが、最後の話になります。
顧問税理士と消費税増税への備えを組み立てる順序を決める
中小企業でも、対策は社内だけで始められます。区分の数が増えたあとは、税理士の力を借りる時期です。
借りる前に確かめておくのは、任せる作業の範囲です。範囲が決まっていないと、月ごとに頼む中身が揺れます。
範囲の中で先に決めるのは、区分の確かめと納付の見込みです。二つが入っていれば、紙の列は毎月埋まります。
入っていない作業は、社内に残ります。消費税増税の期に残った作業は、納める月へ集まります。
集まる時期が分かっていれば、渡す範囲も決めやすくなります。決めた範囲は、紙の欄へそのまま書き写します。
集まった月ほど、経理の人手も経営者の時間も足りません。足りない時期を先に伝えておくと、税理士も準備ができます。
伝える材料は、前期の締めの実績と、納付の予定表です。二つがあれば、話は最初から中身へ入ります。
インボイス対応の事務をどこまで任せるかも、同じ場で決めます。渡す範囲が書かれていない紙は、初めの月から形だけになります。
依頼先のレベルで、得られるものは変わります。消費税増税のような時期に差が出るのも、このレベルの違いです。
レベルは、値段の順に並んでいるわけでもありません。同じ月額でも、中身は異なります。
中身の違いは、助言の深さに出ます。深さの違いは、納める月の落ち着き方として表れます。
依頼先を見直すときは、値段よりもレベルを先に見ます。預け先で開きが出る税理士のレベルに、レベルごとの中身の違いをまとめています。
資金繰りの手当ては、紙と口座と税理士の手の三つで組み上がります。三つがそろった期から、納付の月も落ち着きます。
税理士コンシェルジュ事務局からのコメント
納付の月だけ資金が薄くなるというご相談は、事務局にも季節を問わず届きます。届く時期はばらけていても、詰まっている場所はたいてい同じで、お客様から預かっている分と自社で稼いだ分が、同じ通帳の中で混ざっているところです。通帳を分けるところから始められた会社では、翌期の納める月に慌てる場面が減っております。消費税増税の局面でまず手をつけたいのは、率の読み替えよりも、この口座の分け方と納付の予定表のほうです。予定表の行数は前の期の税額で決まってきますから、勘で置く必要はありません。行数が定まれば、原資をいつどこへ寄せるかも順に決まっていきます。インボイスの対応で増えた事務の予定も、その一枚へ重ねてしまえば、手の足りない月が先に見えます。見えた月だけ税理士の手を足す組み立てなら、当たっているリスクだけへ費用を向けられます。消費税増税への備えを組み直したいところでしたら、前の期の申告書と直近の残高の写しを手にお声をかけてください。紙の列の埋め方から、ご一緒に並べ直します。