

顧問を任せる相手を人や機関から引き合わせてもらうとき、税理士紹介は危ないという言葉に手が止まる経営者がいます。何が起きるのかを知らないまま経路ごと避けてしまうと、選べたはずの相手を最初から候補から外してしまうことになります。
そう言われる理由は三つに整理できます。引き合わせを受けた後に確かめる注意点を先に決め、報酬や貸し借りが動くからくりまで開いてから、避ける場面と使ってよい場面を分けます。
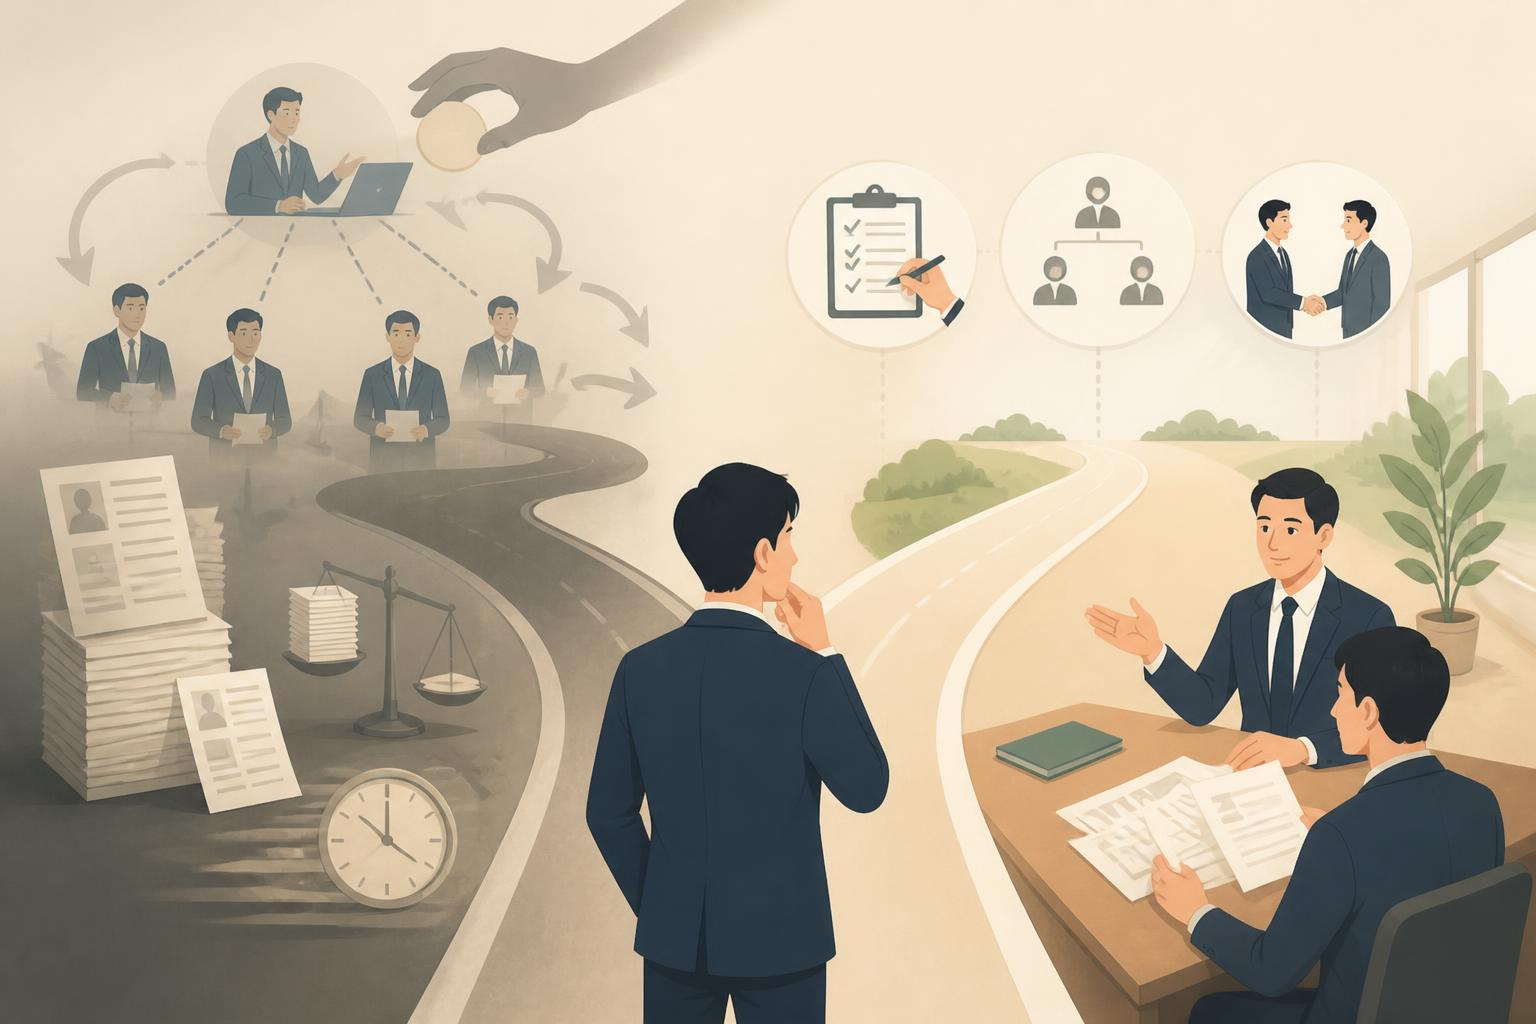
税理士紹介は危ないという言い方が広がった出どころを、三つに分けて確かめる
顧問を任せる相手を誰かに引き合わせてもらう。この進め方そのものを避けたほうがよいという声が、経営者の間で繰り返し交わされています。
税理士紹介は危ないという言い方は、特定の事業者を名指しして生まれたものではありません。引き合わせという仕組みそのものにある特徴から生まれています。
出どころは三つに分けられます。間に立つ側の事情、引き合わせてくれた人へ断りを入れにくくなる関係、そして示された言葉の裏づけが薄いという三点です。
三つはそれぞれ別の場所で起きます。ひとつを避けても残る二つは消えず、まとめて避けようとすると経路そのものを閉ざす結果になります。
一つ目は報酬や貸し借り、二つ目は人間関係、三つ目は情報の裏づけに関する問題です。原因が異なれば、打てる手も別々になります。
年商が5,000万円の線を越えたころから、この見極めの重みが変わってきます。月次の資料づくりや資金繰りの説明まで任せる相手を、印象だけで外す余裕がなくなるためです。
よく起きる行き違いは、税理士紹介は危ないという評判だけを手に、引き合わせを一律で断ってしまう進め方です。残る道が自力の検索だけになり、比べる相手の数が減ります。
逆に、言われている中身を知らないまま任せきりにすると、最初の面談で何を聞くかが決まりません。どちらも事前の準備不足が原因で起こる行き違いです。
三つ目の理由に触れる前に、紹介元という言葉の意味も置いておきます。知人、取引先の金融機関、所属する団体、そして仲介を担う事業者まで、すべてが引き合わせの起点です。
以下では三つの出どころを順に開き、そのうえで発注する側が取れる具体的な対策を整理します。避けるか使うかの二択に落とし込まないための材料です。
途中で、契約の前に確かめる注意点と、報酬が動くからくりも合わせて示します。読み終えた時点で、自社が取るべき手が残っている状態にしたいためです。
注意すべきなのは紹介者や間に入る事業者そのものではありません。報酬や人間関係が絡み合うことで客観的な判断が難しくなる点こそが、読み違いを生んでいます。
理由の一つ目は、間に立つ側に報酬や貸し借りが生まれる点にある
誰かが誰かへ相手を引き合わせるとき、その働きに対価が生まれます。金銭で払われる場合もあれば、貸し借りという形で帳簿に載らないまま残る場合もあります。
対価が生まれること自体は、責められる話ではありません。広告を出す代わりに、まとまった段階で払うという設計は、どの業種にも普通に見られます。
読み違いが起きるのは、その対価の存在が発注する側から見えないときです。見えないまま候補が届くと、なぜこの顔ぶれなのかを読み解く手がかりが残りません。
これが一つ目の理由です。税理士紹介は危ないという言葉の半分近くは、この見えなさに向けられています。
読み解く手がかりは二つあります。誰が払っているのかと、いつ払っているのかです。成約の時点で一度きりなのか、顧問の報酬に応じて続くのかで、受け取る側の動きが変わります。
たとえば月額5万円の顧問契約で、初年度分の一定割合が間に入った側へ渡る設計だとします。手元に残る額が薄い期間ほど、訪問回数を減らしたいという動機が生まれやすくなります。
力が働くことと、実際に手を抜くことは別です。ただ、そうした背景を知らずに月次の訪問回数だけを眺めても、なぜそうなっているのかは判断できません。
ここで効いてくるのが利害という言葉です。利害は悪意とは別の概念で、誰がどちらを向いて動くと得をするのかという、位置関係を指すだけの言葉です。
手数料という形をとるか、貸し借りという形をとるかは、経路によって変わります。形が変わっても、間に立つ側に何かしらの利害や対価が生まれるという点は変わりません。
失敗の型として多いのは、対価の話を聞くのは失礼だと感じて、最後まで触れずに契約してしまう進め方です。触れずに済ませた分は、あとから疑いとして戻ってきます。
二つ目の理由へ進む前に、ここでの結論をまとめます。税理士紹介は危ないのではなく、手数料や紹介料の仕組みを知らないまま受け取ることがリスクであるといえます。
対価の建て付けは運営の設計そのものであり、答えを用意していない相手はほとんどいません。聞ける話を聞かずに進めることのほうが、後で高くつきます。
からくりが最も見えにくいのは、融資の窓口から名前が挙がる場面である
取引先の金融機関から税理士の名前が出てくることがあります。融資の相談をしている最中であれば、その名前は信頼の裏づけを伴って響きます。
ところが、そこには読み解くべきからくりがあります。監修者の著書は、窓口から名前が挙がる背景に何が置かれているかを具体的に描いています。
著書によれば、金融機関から示されるのは大手の税理士法人であるケースが多く、その背景にはスタッフの出向などによって金融機関の側が借りを作っている事情があります。
もうひとつ、大手の税理士法人ほど毎月の報酬は高めに寄りやすいという指摘も添えられています。名前が挙がる筋道と、払う金額の水準が別々に決まっているわけです。
ここで多くの経営者が期待するのが、その相手に任せれば融資が通りやすくなるのではないかという読みです。著書はその読みをはっきり否定しています。
さらに厄介なのは、期待が外れたと分かった後の身動きの取りにくさです。借入の返済が続いている間は、窓口の顔を思い浮かべて解約を切り出しにくくなります。
このからくりは、間に入る側が悪意を持っているという話ではありません。金融機関との関係性によって、紹介される候補が自然と特定の層に片寄るというだけです。
紹介元が金融機関であるという一点だけで、届く相手の規模帯がおおよそ決まる。ここまで分かっていれば、名前を受け取った時点の構えが変わります。
読み解き方は単純です。窓口から名前が挙がったら、その相手が自社の年商規模と業種に合っているかを、融資の話とは切り離して測ります。
切り離せているかどうかは、質問の順序に出ます。融資の見込みを先に尋ねる進め方だと、税理士自身の実力や相性を見極める時間が最後まで残りません。
手数料という名前では動いていない分、このからくりは表から見えません。見えない動きを税理士紹介は危ないと呼ぶのは自然な反応で、感覚のほうは正しいと言えます。
だからこそ、税理士紹介は危ないという言葉を、金融機関の窓口の場面に限って読み替えると理由がはっきりします。注意したいのは紹介という経路自体ではなく、紹介された相手への期待の持ち方です。
ちなみに、金融機関から紹介してくれる税理士であれば融資を受ける際に有利になるかと言えば、そんなこともまずありませんし、知人からの紹介と同様に紹介を受けると何もアドバイスしてもらえない税理士だったとしても、金額が高くても融資を受けている間はまず解約はできないこともデメリットとして考えておく必要があります。
紹介元が誰かによって、示される顔ぶれの層は静かに片寄っていく
引き合わせを受けたとき、まず見るべきは相手の顔ぶれではありません。その税理士を紹介してくれたのが誰なのかという、紹介元の背景です。
紹介元が取引先の経営者であれば、その人の事業規模に近い相手が出てきます。年商1億円の会社と年商2,000万円の会社では、必要とする関与の密度が違います。
紹介元が金融機関であれば、前の節で見たとおり規模の大きい税理士法人へ寄ります。所属団体からの取り次ぎであれば、その団体に加わっているかどうかが第一の条件です。
どの紹介元も、示す相手を選ぶための物差しを持っています。ただしその物差しは、名前を出した側にとって都合のよいものであって、発注する側の物差しではありません。
ここに利害の違いが現れます。候補を選ぶ基準を持つ人と、費用を払う側が別の人物である点が、候補が偏る主な原因です。
片寄りがあること自体は、質の低さを意味しません。年商3億円の会社に合う相手が、創業直後の会社には重すぎるというだけの話です。
実務としてやることは、届いた顔ぶれに共通点がないかを見ることです。規模、年数、拠点の位置がそろっているなら、それが引き合わせた側の選別条件に近いと考えられます。
共通点が自社と噛み合っていないなら、条件を書き直して出し直せば済みます。一度目に届いた名前は結論ではなく、下書きとして扱うのが現実的です。
よくある失敗は、届いた三人の中から相対的に良さそうな一人を選んでしまう進め方です。三人とも自社の物差しに届いていない場合が、実際には少なくありません。
もう一つの理由として挙がるのが、断ったときに紹介元との関係が気まずくなるのではないかという気がかりです。これは次の節で正面から扱います。
税理士紹介は危ないと感じる瞬間の多くは、届いた顔ぶれが自分の想像と違ったときに訪れます。想像との差は、片寄りの向きを知れば説明がつきます。
名前を出した側の性質を先に言葉にしておけば、届いた後の読み方が変わります。税理士紹介は危ないという評価も、誰の基準で選ばれた候補なのかが分かれば冷静に判断できます。
理由の二つ目は、引き合わせてくれた相手へ断りを入れにくくなる関係にある
引き合わせには人が挟まります。人が挟まると、契約を結ぶかどうかの決定に、相手への配慮という別の力が加わります。
これが二つ目の理由です。著書も、知人から引き合わせてもらう進め方について、合わないと感じた後に解約しづらくなる点をはっきり挙げています。
顧問の契約は一度きりの買い物ではありません。月々の付き合いが何年も続く前提で結ぶため、合わないまま続けたときの損失が積み上がります。
月額5万円の契約を三年続ければ180万円になります。噛み合わないと感じながら二年目に入るなら、その時点で残る負担の総額を数えるほうが、現実に近い見極めができます。
もうひとつ、著書は知人との距離が近い相手を選んだ場合に、自社の状況が具体的でないにせよ漏れ伝わる可能性にも触れています。気にする経営者は少なくありません。
この懸念に対する明確な基準は法律に定められており、後の節で条文を引いて解説します。ここでは、気がかりが根拠のない不安ではないという点だけを押さえます。
断りにくさは、引き合わせてくれた人の人柄とは関係なく生まれます。好意で動いてくれた相手ほど、期待に応えたい気持ちが決定を鈍らせます。
対処は、引き合わせを頼む段で先に言葉にしておくことです。合わなければ見送る旨を伝えたうえで名前を出してもらえば、後の連絡が事務的な報告で済みます。
先に言えていなかった場合でも、伝える中身は短くて構いません。今回は見送る旨と、いつ時点の決定かが分かれば、相手も次の動きを決められます。
この二つ目の理由は、契約の前ではなく契約の後に効いてくるという性質を持ちます。入口では見えないため、経験した人だけが強く語ることになります。
税理士紹介は危ないという言葉が最も濃く使われるのも、この局面です。断れなかった記憶が、経路そのものへの評価として語り継がれていきます。
注意点として置くなら、断る練習を先に済ませておくことです。一人目を見送れた経験が、二人目以降を同じ基準で冷静に判断する土台になります。
税理士紹介は危ないという実感は、断れなかった一度から生まれます。面談の日程まで人に預けないことが、注意点として効いてきます。
利害が報酬の額に紛れ込むと、対等な関係は続きにくくなる
断りにくさが最も濃く出るのが、友人が税理士であるという場合です。引き合わせですらなく、はじめから相手が決まっている状態から始まります。
著書はこの形について、経験則として大体は途中で関係が壊れると述べています。原因は人柄ではなく、対等な取引として成り立ちにくい構造のほうにあります。
友人価格という言葉が示すとおり、報酬が相場より下がることがあります。下がった分だけ、依頼する側が細かい相談を切り出しにくくなります。
ほかの関与先が相場どおりに払っているのですから、値引きされた仕事の順番が後ろへ回るのは自然な流れです。責める話ではなく、利害の置かれ方の問題です。
ここでの利害は、間に立つ第三者ではなく、当事者どうしの間に生まれます。三つの理由のうち一つ目とは、発生する場所が違うわけです。
さらに、自社の資金の動きをすべて把握されるという居心地の悪さが残ります。友人だからこそ知られたくない数字が出てくる場面は、決算のたびに訪れます。
著書の書き手自身も、友人から引き合わせを頼まれた際は断ることが多いと記しています。資産や収入まで知る立場になるためです。
利害が噛み合っていない関係は、最初の一年は問題なく回ることがあります。表に出るのは、追加の相談が必要になった二年目以降です。
もし進めるなら、報酬を相場どおりに払い、契約書を交わすところから始めます。値引きを受け取らないことが、対等さを保つ最も簡単な方法です。
逆に言えば、利害の位置が対等であれば、友人であること自体は不利にはなりません。危ういのは関係の近さではなく、金額に紛れ込んだ歪みのほうです。
ここまでが二つ目の出どころです。人間関係の側から生まれる読み違いは、金額の大小よりも、相談できなくなることの損失として現れます。
税理士紹介は危ないという語られ方の内側には、この相談できなくなる感覚が含まれています。感覚を分解すれば、対処できる部分が残ります。
からくりという言葉を当てはめれば、値引きが好意の形をとって現れる点にあります。表からは善意にしか見えないため、関係性のズレが生じていても気づけません。
やはり、税理士と経営者は対等な立場でビジネス関係を結ぶのが大切になりますし、友人ということで報酬も「友人価格」となっていることもあります。
からくりの三つ目は、画面に並ぶ専門や実績が自己申告で成り立つ点にある
三つ目の出どころは、示される言葉の裏づけにあります。誰かの口から出た評価も、画面に並んだ肩書きも、書いた側の申告で成り立っています。
著書は、ネットやダイレクトメールに力を入れている税理士について、レベル2からレベル3に当たる層が多いと述べています。集客に割ける余力の差が、そのまま露出の差になるという読みです。
最上位の層は引き合わせで新しい関与先が決まるため、広告へ力を注ぐ必要が薄くなります。逆に最下位の層はホームページを持っていない場合も多く、結果として中間の層が目立ちます。
この構造を知らずに露出の多さを実力の証と受け取ると、読み違いが起きます。目立っているという事実は、集客へ力を入れている事実を示すだけです。
著書はさらに、そこに書かれた情報の真偽を見極めるのは非常に困難だと記しています。飲食店を専門と名乗っていても、経験がどこまであるかは外から測れません。
からくりの三つ目は、この測れなさにあります。嘘が書かれているという話ではなく、本当かどうかを外から確かめる手立てがないという話です。
同じ測れなさは、口頭の引き合わせにも当てはまります。あの人はいい税理士だという評価も、話し手の経験の範囲でしか裏づけを持ちません。
つまり三つ目の理由は、ネット検索でも人からの紹介でも、どの経路であっても共通して生じる問題です。画面でも口頭でも、示された言葉には同じ量の空白が含まれています。
だからこそ、真偽を確かめるための質問を用意するのは発注する側の役割です。たとえば特定の業種に強いと謳っているなら、同じ業種の関与先が何件あるか、直近三年でどれだけ増えたかを数字で尋ねます。
数字が出てこない場合でも、答え方そのものが材料になります。分からないと言える相手のほうが、後から食い違いを起こしにくいという実感があります。
失敗として多いのは、掲げられた専門をそのまま信じて面談を省いてしまう進め方です。省いた分は、契約の後に自分で調べ直す時間として返ってきます。
三つの理由を並べ終えたところで、税理士紹介は危ないという言葉の内訳が見えてきます。対価の見えなさ、断りにくさ、裏づけの薄さという三点です。
注意点の一つは、預けた自社の数字がどこまで伝わるかという線引きである
引き合わせを頼む段では、年商や決算期、従業員の数といった情報を先に渡すことになります。渡した情報がどこへ届くのかは、確かめておきたい注意点です。
気になるのは二つの方向です。ひとつは間に入った側から外へ流れること、もうひとつは引き合わせてくれた人へ戻ることです。
後者については、税理士法が正面から線を引いています。第38条は秘密を守る義務として、業務に関して知り得た秘密を他に洩らすことを禁じています。
この義務は税理士でなくなった後も続きます。加えて第54条では、事務所の使用人その他の従業者にも同じ義務が課されています。
違反した場合の扱いも法律に書かれています。第59条第1項第3号により、2年以下の拘禁刑または100万円以下の罰金に処すると定められています。
つまり面談で話した中身は、契約に至らなかった場合でも法律上の守秘義務の対象になります。ここを知っておくと、初回の面談で自社の数字をどこまで開示するかを決めやすくなります。
一方、間に入った事業者は税理士ではありません。渡した情報の扱いは、その事業者が公開している取り扱い方針で確認することになります。
ここが二つ目の注意点です。法の線が引かれている相手と、そうでない相手が、同じ経路の上に並んでいるという構図を押さえます。
実務に落とすなら、見送りを伝える連絡と同じ文面で、預けた情報の扱いを尋ねてしまうのが早い方法です。二度手間になりません。
返ってくるまでの速さと具体さが、そのまま相手の姿勢を映します。中身を細かく読み込むより、返信の作法を見るほうが早く固まります。
三つ目の注意点は、渡す情報の順番です。年商と決算期は最初に渡してよく、取引先の名前や個別の残高は面談の席まで持ち越して構いません。
注意点として付け加えるなら、渡した資料の控えを手元に残すことです。どこまで出したかを覚えていないと、不安だけが後から膨らみます。
税理士紹介は危ないという不安のうち、情報の行き先に関わる部分は、この線引きでほぼ解けます。残るのは相手の中身を測る作業だけです。
税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならない。
出典:e-Gov法令検索 税理士法(昭和二十六年法律第二百三十七号)第三十八条 秘密を守る義務(2026年8月17日取得)
手数料が発生するかどうかは、最初の連絡の段階で尋ねてよい
発注する側の負担がないと書かれていても、その一行だけでは足りません。負担がないことと、金銭がどこにも動いていないことは別だからです。
尋ねる中身は難しくありません。手数料が発生するのかどうか、発生するなら誰が誰へ払うのか、支払いの時点はいつか。この三点で足ります。
三点とも、相手にとっては説明の用意がある話です。答えられないという反応が返ってきたとしたら、それ自体が材料になります。
尋ねる相手は、間に入った事業者と税理士の双方です。片方だけに聞くと、もう片方の理解と食い違ったまま面談へ進むことがあります。
手数料の水準そのものに点数を付ける必要はありません。公表しているかどうか、聞いたときにどこまで具体的に答えるかのほうが、その後の付き合いに表れます。
紹介元が知人や取引先である場合は、金銭ではなく貸し借りの形をとります。この場合も、何かが動いているかどうかを一度だけ確かめておけば十分です。
手数料の話を避けたまま進めると、月額の見積もりを見たときに疑いが生まれます。その疑いは根拠を持たないため、確かめようがないまま残り続けます。
反対に、建て付けを聞いたうえで見積もりを受け取ると、金額の意味が読めます。年間で60万円の顧問料が高いか安いかを、根拠のある材料で測れるようになります。
この一手間は、五分もあれば終わります。五分で消せる疑いを残したまま何年も付き合うことのほうが、はるかに高くつきます。
注意点として添えるなら、尋ねた答えをその場で書き留めておくことです。記憶に置くと、複数の相手を比べる段で細部が混ざります。
手数料の有無を聞けたかどうかが、対等な関係を作れるかどうかの分かれ目になります。聞かれて困る相手であれば、その反応がそのまま答えです。
手数料のからくりは、費用を負担する人と税理士を選ぶ人が別だという点にあります。この仕組みを理解しておけば、紹介の背景がが見えてきます。
税理士紹介は危ないと感じたときこそ、感じた中身を質問へ置き換えます。言葉のままにしておくと、避けるという結論しか出てこなくなります。
注意点を手順へ落とすと、引き合わせを受けた後の動きが六つに並ぶ
ここまでの三つの理由は、いずれも発注する側の工夫でリスクを抑えられます。その具体的な対策を、着手の順に並べておきます。
順序が大事なのは、後ろの工程が前の工程の結果を使うためです。判断基準を持たないまま面談に臨むと、相手の回答を適切に比較・評価できません。
最初にやるのは、自社の数字を一枚にまとめることです。年商、決算期、記帳を誰が担っているか、いま滞っている作業は何か。この四点で足ります。
次に、任せたい範囲を線で引きます。記帳まで預けるのか、月次の資料づくりまで求めるのか、資金調達の場面で同席してほしいのか。
そのうえで引き合わせを頼み、届いた名前を二人から三人にそろえます。著書も、一人だけを見て決めない進め方をすすめています。
面談では、契約後に実際に通う担当者と会っておきます。所長と話が合っても、月々の窓口が別の人であれば、感触がそのまま引き継がれるとは限りません。
最後に契約書を読みます。一年間は解約できないという縛りが入っていることもあれば、そもそも書面を交わさない相手もいます。
六つの工程のうち、外部に頼れるのは三つ目だけです。残る五つは自社の中にしかなく、そこを埋めない限りどの経路を選んでも同じ迷いが起きます。
どこから引き合わせを受けても、この並びは変わりません。経路ごとに変えるべきなのは、四つ目で誰に何を尋ねるかという部分だけです。
三つ目まで終えた段で名前を受け取れば、税理士紹介は危ないという言葉に振り回されずに面談へ入れます。六つを一度に仕上げる必要はありません。
注意点をひとつ添えるなら、二人目以降にも同じ順序で同じ質問を投げることです。順序が変わると、答えの差が相手の差なのか聞き方の差なのか分からなくなります。
もうひとつの注意点は、途中で止まったときに前の工程へ戻ることです。面談で答えに詰まったなら、原因はたいてい一つ目か二つ目の工程にあります。
この並びを紙に落としておけば、税理士紹介は危ないという言葉に出会っても、どの工程で対処すればよいかが自分で分かります。
- 年商、決算期、記帳の担い手、滞っている作業の四点を一枚の紙に書き出す。
- 任せる範囲と自社で持つ範囲の線を引き、月次で求める資料の形まで決める。
- 引き合わせを頼み、名前を二人から三人そろえる。合わなければ見送る旨を先に伝えておく。
- 間に入った事業者と相手の双方へ、報酬の建て付けと預けた情報の扱いを尋ねる。
- 面談で契約後の担当者に会い、同じ質問を全員へ同じ順序で投げて答え方を比べる。
- 契約書の解約条件と業務範囲を読み、書面を交わさない相手はそこで外す。
税理士紹介は危ないかどうかは、先に自社が物差しを持てたかで決まる
三つの出どころを開いてきましたが、いずれも同じ結論に行きつきます。引き合わせという方法が有効なのは、比べる物差しを先に持っている場合だけだという点です。
物差しがないまま名前を受け取ると、届いた顔ぶれの中で相対的によく見える相手へ流れます。それは選んだのではなく、示された候補をそのまま追認しただけです。
物差しが手元にあれば、届いた全員を見送るという答えも選べます。その答えを選べる状態こそ、紹介という方法を自社の判断基準に沿って使えている状態です。
一つ目の理由に対しては、対価の建て付けを尋ねる。二つ目の理由に対しては、断る言葉を先に置く。三つ目の理由に対しては、数字で裏づけを求める。
三つの手はどれも五分で終わります。からくりを知ることと、手を打つことの間には、それほど大きな距離はありません。
報酬の流れを頭に入れておくのは、相手を疑うためではありません。どこから出た費用でこの仕組みが回っているのかを知り、対等な位置に立つためです。
画面に並ぶ言葉も、口頭で聞いた評価も、面談で直接確認するための質問事項として整理します。その問いを面談で投げかけることで、短い時間でも相手の特徴や対応力が明確になります。
入口ごとの向き不向きを一度に見渡したいときは、税理士の探し方を経路別に整理したページへお進みください。引き合わせの位置づけがはっきりします。
年商が5,000万円の線を越えた会社ほど、この差は金額として表れます。噛み合わない相手と三年続けたときの損失は、報酬の総額だけでは測れません。
紹介元が誰であっても、確かめる中身は変わりません。変わるのは、どの出どころに気をつけるかという重みの置き方だけです。
注意点をひとつだけ残すなら、避けるという結論を急がないことです。避けた先にも同じ三つの読み違いは待っており、経路を変えても消えません。
税理士紹介は危ないという言葉を、そのまま結論として受け取る必要はありません。中身を三つに分けてしまえば、それぞれに対処の手が残っています。
最後に残るのは、決める前に何を書き留めたかです。届いた名前、聞いた答え、埋まらなかった欄。この三点が手元にあれば、数年後に振り返っても筋道をたどれます。
税理士コンシェルジュ事務局からのコメント
お問い合わせでよく伺うのは、知り合いから名前を出してもらったものの、このまま進めてよいか決めきれないというお声です。迷いの正体は相手の質ではなく、比べるための物差しを手元に持てていない点のほうにあります。私たちが面談の冒頭で伺うのも、決算期と年商の規模、いま手が回っていない作業はどれかという事実そのものです。この三点が言葉になった段で、必要な相手の輪郭はかなり絞り込めます。報酬がどのように決まるのかについても、どうぞ気兼ねなくお尋ねください。前提をそろえたうえでご判断いただくほうが、長く続く関係につながると私たちは考えています。税理士紹介は危ないと感じられた経験がある方こそ、その違和感がどこから来たのかを一緒に言葉にするところから始めさせてください。税理士紹介は危ないという評判の内訳を分けておけば、次に名前を受け取ったときの構えが変わります。