

税理士の変更で後悔した理由と、変えてよかったケースとの違い
税理士の変更を終えた後で、思っていたほど何も動かなかったと感じる経営者がいます。後悔として語られる理由は、相手の力量よりも、替える前に何を期待したのかという置き場所にあることが少なくありません。
同じ時期に替えて手応えが残った成功ケースと並べ、両者の違いを5つの軸で比較します。数字の精度、報告の速さ、相談できる範囲、支払いの内訳、そして自社に残る作業の量です。
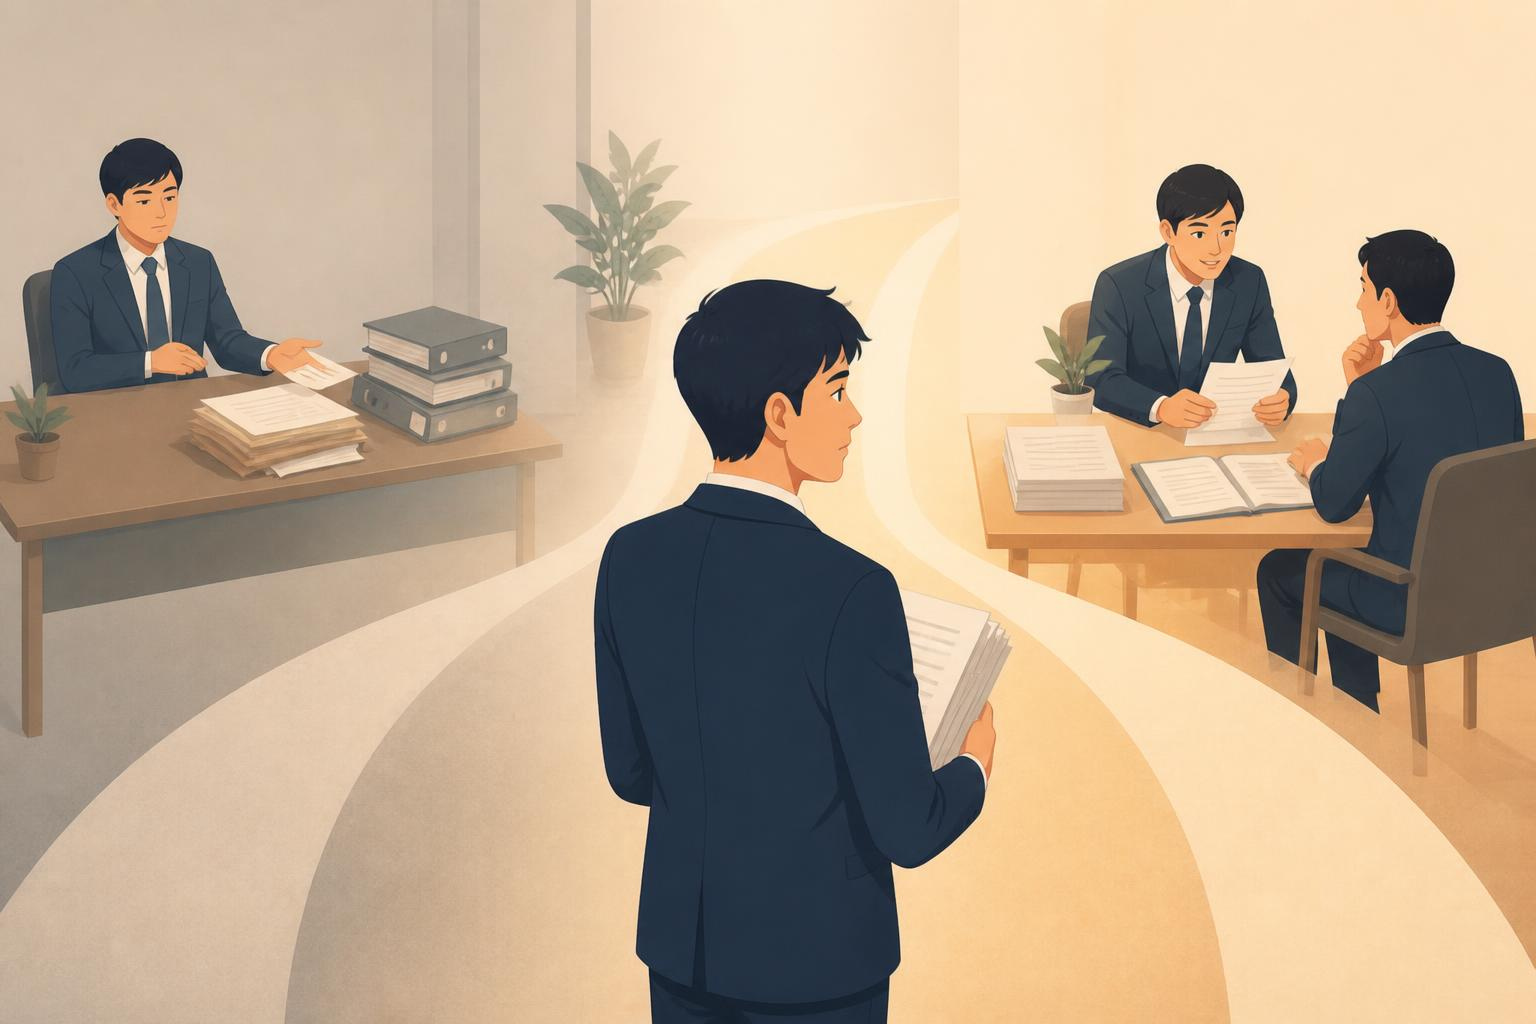
税理士の変更で後悔が残った会社には、共通する入口が3つある
替えた後に手応えが無いという声を集めると、入口の形がよく似ています。腕の良し悪しではなく、替える前の置き方が同じ方向へ寄っています。
ひとつめは、何が足りないのかを言葉にしないまま動いた入口です。漠然とした物足りなさだけを持って新しい相手に会うと、こちらから出せる質問が用意できません。
ふたつめは、支払額の大小だけを並べた入口です。年商5,000万円規模で月額2万円と月額5万円の見積書を並べ、安いほうへ寄せた企業は、翌期に届く資料の粒度が落ちたことに気づきます。
みっつめは、自社の手元に残る作業量を数えないまま進めた入口です。領収書の整理も残高の突合も、担当する事務所が替わっただけでは消えません。
税理士の変更で後悔が語られるとき、この3つのどれかが混ざっています。腕の問題として語られていた話が、準備の問題だったと後から分かる形です。
入口の違いは、半年後の会話に出ます。準備をして替えた側は、決算の3か月前に打つ手を相談しています。
準備をせずに替えた側は、決算が締まってから結果を聞いています。同じ月額を払っていても、受け取っているものが違います。
この差は事務所の規模では決まりません。年商1億円の法人が大手へ移して物足りなさが残り、年商3,000万円の法人が個人事務所へ移して満足した例が、どちらもあります。
税理士の変更を検討する段階で、この入口の形を先に点検しておくと、後悔につながる可能性を下げられます。
点検は難しい作業ではありません。不足の内容、払える金額の幅、自社で担う作業の3つを紙に書き出すだけで、質問の形が変わります。
後悔の理由を後から探すより、入口の形を先に点検するほうが早く済みます。比較の材料も、そこで初めて揃います。
理由を3つに分けて並べる、期待と実務の受け取り方がずれていた
後悔の理由は、大きく3つに分けられます。期待の中身、支払額の見方、そして自社の手数の見積もりです。
ひとつめの理由は、期待の中身が売上そのものへ向いていた場合です。監修者の著書は、担当を替えたからといって売上そのものが押し上がることはないと整理しています。
きっかけが生まれることはあっても、拡大を担うのは経営者です。ここを取り違えると、どの相手に替えても不足が残ります。
ふたつめの理由は、支払額を単価としてしか見ていなかった場合です。月額3万円が2万円になっても、決算前の相談が1回減れば、受け取る量は減ります。
みっつめの理由は、自社の手数を数えていなかった場合です。記帳の入力を自社で担う契約へ移ったのに、担当者の時間を確保していなかった例があります。
3つの理由に共通するのは、替える相手ではなく、自社側の準備が整っていなかったという点です。税理士の変更は、その空白を埋める作業と同時に進みます。
空白のまま進むと、比べる基準が価格しか残りません。価格は誰でも並べられるため、そこへ寄っていきます。
理由を先に3つへ分けておくと、面談で聞くことが決まります。何を不足と考え、いくらまで払い、どこまで自社で担うのかの3点です。
この3点を伝えた企業は、初回の面談で相手の反応が割れます。答えの中身よりも、答え方の丁寧さに差が出ます。
理由の整理は、税理士の変更を終えた後でも役に立ちます。すでに替え終えた会社でも、この3つの視点で振り返れば、次に打つべき手が見えてきます。
年商5,000万円規模なら、決算前の打ち合わせが年に何回あったかを数えるだけでも、理由の輪郭が出ます。
3つの理由は独立していません。期待の中身が曖昧なら支払額の見方も甘くなり、手数の見積もりも粗くなります。理由をひとつずつ潰すと、残りの2つも中身が見えやすくなります。同じ理由で二度替えることも避けられます。
- 期待の中身:売上ではなく、判断に必要な材料を受け取れているか
- 支払額の見方:金額の下に、含まれる作業の一覧が添えられているか
- 自社の手数:領収書の整理と入力を誰が担うかが決まっているか
成功ケースに共通するのは、数字の使い道が先に変わっていた点だ
手応えが残った成功ケースを並べると、共通しているのは数字の使い道が先に変わっていた点です。
替えた翌月から、月次の締めが早まった企業があります。翌月20日に届いていた試算表が、翌月10日に届くようになりました。
10日早まると、仕入の条件を見直す交渉が同じ月のうちに入ります。数字が届く日は、打てる手の締切と同じ意味を持ちます。
別の成功ケースでは、届く資料の枚数が減りました。項目を絞った1枚に変わり、経営者が目を通す時間が10分に収まりました。
量を増やすことが成果ではありません。読まれない資料は、作られていないのと同じ扱いになります。
成功ケースの3つめは、相談したことにきちんと答えが返ってきた会社です。新しい設備を入れたいと伝えたとき、想定されるリスクを先に並べてもらえたという形です。
結論を押し付けられるのでも、勝手にどうぞと放られるのでもなく、判断の材料が返ってきます。決めるのは経営者のままです。
税理士の変更が成果につながった会社は、この3つのうち少なくとも1つを面談の段階で確かめています。
確かめ方は難しくありません。前の期の試算表を見せ、いつまでに何が届くのかを日付で聞くだけです。
年商1億円規模になると、月次の締めが早い相手かどうかで、資金繰りの余裕が変わります。手元の現金が動く前に判断できるからです。
成功ケースは特別な企業に起きているわけではありません。税理士の変更の前に、受け取りたいものを日付と枚数で決めていただけです。
決めた条件は面談で必ず口に出します。伝えていない期待は、相手にとって存在しない条件と同じです。
成功ケースをもう1段掘ると、共通点は準備の量ではなく順番でした。受け取りたいものを決めてから相手を探した成功ケースと、相手を探してから期待を組み立てた例では、着地が違います。成功ケースでは、面談の前に条件が言葉になっていました。
比較の軸を5つに絞る、支払額ではなく受け取れたもので並べる

後悔が残ったケースと成功ケースを並べるときは、支払額ではなく受け取れたもので比較します。
軸は5つです。数字の精度、報告の速さ、相談できる範囲、支払いの内訳、そして自社に残る作業の量です。
数字の精度は、決算書の残高が実際の通帳と合っているかで見ます。ここがずれている決算書は、他の箇所もずれている可能性があります。
報告の速さは、月次の試算表が翌月の何日に届くかで見ます。日付で答えられない相手は、締めの体制が固まっていないことが多いです。
相談できる範囲は、税務の質問以外にどこまで答えが返ってくるかで見ます。金融機関との面談に同席するかどうかは、分かりやすい目安です。
支払いの内訳は、月額に何が含まれるかで見ます。記帳代行が含まれるか、決算料が別か、年末調整が別かで、同じ月額でも中身が変わります。
自社に残る作業の量は、領収書の整理と入力を誰が担うかで見ます。ここを数えないまま安い契約へ移ると、社内の時間が増えます。
5つの軸を表にすると、税理士の変更の前後で何が動いたのかが1枚に収まります。
表に書けない項目は、まだ条件になっていません。感覚として持っているだけの期待は、面談でも伝わりません。
比較の目的は順位付けではありません。自社が何を受け取りたいのかを、税理士の変更の前に言葉へ変えることです。
5つの軸のうち、どれを最優先にするかは事業の形ごとに違います。すべてを満たす相手を探すより、優先の順番を決めるほうが早いです。
順番が決まると、面談で聞く質問の数も絞れます。質問を3つに絞った会社のほうが、相手の答えの差がはっきり出ます。
比較の表は替える前だけの道具ではありません。すでに替え終えた後でも、前の相手と今の相手を同じ5つの軸で比較すると、動いた項目と動かなかった項目が分かれます。比較の結果は、次の面談で使う材料にもなります。
| 比較の軸 | 後悔が残ったケース | 成功ケース |
|---|---|---|
| 数字の精度 | 通帳と決算書の残高が合わず、仮受金と仮払金が残ったまま | 残高が一致し、内訳の説明が添えられている |
| 報告の速さ | 試算表が翌々月に届き、届く日が毎回変わる | 翌月10日など、届く日が日付で決まっている |
| 相談できる範囲 | 税務の質問以外は答えが返らず、宛先も不明確 | 借入や採用の相談に材料が返り、宛先が決まっている |
| 支払いの内訳 | 月額だけが提示され、含まれる作業の一覧が無い | 記帳代行や決算料の別が一覧で示されている |
| 自社に残る作業 | 数えないまま移り、社内の時間が想定より増えた | 担う工程を先に書き出し、時間まで見積もっている |
顧問料が下がったのに満足が遠のいた、価格だけで並べた会社の結末
支払額だけを並べて替えた事例は、繰り返し出てきます。月額5万円を2万円へ下げ、年間で36万円が浮いた計算になります。
浮いた金額は確かに手元に残ります。同時に、決算前の打ち合わせが年3回から年1回へ減り、質問の返答が翌週になりました。
36万円は、社内の担当者が追加で使う時間と、判断が遅れた分の機会で相殺されていきます。数字には出にくい相殺です。
監修者の著書は、この動き方が繰り返される構造を書いています。
顧問料を払っているのに何もしてくれないと感じ、安いほうが良いと考えて下げる。下げた先でさらに不足を感じ、職業そのものへ結論を出してしまう流れです。
この結論は、相手個人の力量ではなく、比べ方そのものに原因があります。価格だけを軸にすると、比べる基準が価格しかないため、そこに意識が向いてしまいます。
税理士の変更で顧問料を下げること自体は、判断として成り立ちます。下げた分で何を手放すのかを、先に決めているかどうかが分かれ目です。
年商3,000万円で申告が中心なら、月額を下げても受け取る量は大きく変わらない場合があります。
年商5,000万円を超え、借入や設備の判断が増える時期に下げると、相談の回数の差が経営に影響してきます。規模によって同じ判断の意味が変わります。
税理士の変更を価格で決めた会社が後悔しやすいのは、下げた後に何が減るのかを数えていないからです。
見積書を受け取ったら、金額の下に含まれる作業の一覧を必ず添えてもらいます。一覧が出てこない相手は、範囲が固まっていません。
一覧が揃えば、顧問料の差が何の差なのかが読めます。同じ2万円でも、記帳代行が入るかどうかで意味が違います。
価格で決めた理由そのものを否定する必要はありません。資金繰りが厳しい時期に支払いを抑える判断は正当です。比較の軸に時間を足しておけば、後から釣り合いを確かめられます。
そうなるとますます何もしてくれないどころかミスが多いと感じるようになり、「税理士なんてろくな人がいない」と結論付けてしまうのです。それが続いて、レベル1とレベル2の税理士を何度も交換している経営者もいるぐらいです。
そのうえで確かめたいのは、税理士の変更が数字の精度に与えた影響

替えた後に最も見えやすいのは、決算書の中身です。
期末の通帳残高と、決算書の普通預金の残高が一致しているかを最初に見ます。ここが合わないこと自体が、他の箇所を疑う手がかりになります。
内訳の分からない仮受金と仮払金が並んだままなら、処理が途中で止まっている可能性があります。締切に間に合わせるための仮置きが残った状態です。
売掛金と買掛金が実態と大きく離れている場合も同じです。回収の見込みが立たない売掛金を長く残すと、金融機関の評価が下がります。
社長への短期貸付金が積み上がったままなら、借入の審査で不利に働きます。残したときのリスクを説明してもらえたかどうかで、相手の姿勢が分かります。
税理士の変更を終えた会社が最初の決算で確かめるのは、この4か所です。前の期の決算書と並べれば、動きがあったかどうかが読めます。
4か所が整った企業は、その後の借入の話が進みやすくなります。決算書は、金融機関から見た自社の説明書だからです。
替えた後も同じ箇所が残っているなら、替えたこと自体は成果につながっていません。
この確認は専門知識を必要としません。通帳と決算書を並べ、数字が合うかを見るだけです。
税理士の変更の成果を測る材料として、決算書のこの4か所は手間をかけずにすぐ確かめられます。
年商1億円規模になると、在庫の評価や仕掛の計上も加わります。項目は増えますが、見る順番は同じです。
最初の決算が終わるまでは判定を保留しておきます。1回の月次だけでは、精度の差は現れにくいためです。
数字の精度が上がった成功ケースでは、金融機関との会話が先に変わりました。書類の中身について説明を求められたときに、その場で答えが返せるようになったためです。
月次の報告が届く速さで、打てる手の数と時期が変わる

月次の試算表が届く日は、経営の判断ができる日と重なります。
翌月10日に届く場合と、翌々月に届く場合では、同じ1年でも打てる手の回数が変わります。
仕入の条件、人の採用、設備の入替えは、いずれも数字を見てから動く判断です。数字が遅れると、判断も同じ日数だけ遅れます。
数字の遅れが響くのは、資金繰りが動く場面です。手元の現金が減り始めてから気づくと、選べる手段が借入だけに絞られます。
早い段階で分かれば、支払いの順番を組み替える、回収を前倒しするといった手も残ります。
替えた後も報告の速さが変わらなかった会社は、原因が事務所側だけにあるとは限りません。資料を渡す日が遅ければ、締めも遅れます。
渡す日と届く日を、契約の時点で両方決めておきます。片方だけ決めても、締めの日は動きません。
税理士の変更の成果として速さを求めるなら、この2つの日付を先に合意しておく必要があります。
年商5,000万円規模で、月末締めの翌月15日までに試算表を受け取る形にできた会社は、決算の着地を3か月前に読めるようになりました。
着地が読めると、決算前の判断が慌てません。期末の駆け込みで決める必要が減ります。
税理士の変更で速さが改善したかどうかは、届いた日を3か月分メモするだけで測れます。
記録が残れば、次の面談でその数字を材料にできます。感覚ではなく日付で話せます。
速さは相手の熱意ではなく、締めの手順が固まっているかで決まります。手順の話として聞くほうが、答えも具体的に返ってきます。
速さが動かない理由が自社にあるなら、相手を替えても同じ結果になります。資料を渡す日を先に固定した成功ケースでは、3か月で締めの日が安定しました。
では何が変わらないのか、税理士の変更でも自社に残り続ける仕事
替えても自社から消えない仕事があります。ここを見落とすと、期待した軽さが訪れません。
帳簿と書類の保存は、法人の側に義務として残ります。国税庁は保存の期間を次のように示しています。
起点は申告書を出す期限の翌日で、原則は7年です。欠損金が生じた事業年度などでは、この期間が10年へ延びると定められています。
保存の場所も、書類の並べ方も、担当する事務所が替わったからといって自動的に整うわけではありません。
領収書を月ごとにまとめる作業、通帳の写しを揃える作業、契約書を保管する作業は、いずれも自社に残ります。
税理士の変更で軽くなるのは、集めた後の処理と判断の部分です。集める工程そのものが消えるわけではありません。
ここを取り違えた会社は、替えた後に社内の手間が増えたと感じます。実際には手間の量は同じで、期待していた内容がずれていました。
記帳代行を含む契約から、自社入力の契約へ移った場合はさらに明確です。月額は下がり、社内の作業時間は増えます。
年商3,000万円の会社で、担当者が月に8時間を追加で使う形になった例があります。時給に置き換えると、下がった月額とほぼ釣り合いました。
数える単位を金額だけにすると、この釣り合いが見えません。時間も同じ表に並べておきます。
税理士の変更の前に、自社で担う工程を書き出しておくと、後から増えたと感じることが減ります。
書き出す粒度は、月に1回行う作業まででかまいません。細かく分けるほど、抜けが見つかります。
変わらない部分を先に確定しておくと、動かしたい部分に集中して条件を詰められます。面談の時間も短くなります。
残る仕事の量を先に比較しておくと、替えた後の落差が小さくなります。引き継ぎの直後に増えた作業も、想定の範囲であれば不満にはなりません。
法人は、帳簿(注1)を備え付けてその取引を記録するとともに、その帳簿と取引等に関して作成または受領した書類(注2)を、その事業年度の確定申告書の提出期限の翌日から7年間(注3)保存しなければなりません。
引き継ぎが終わった後に残る作業を数える、想定との差はここに出る
引き継ぎが終わった直後は、資料の受け渡しに目が向きます。落ち着いた後に残るのは、日々の運用のほうです。
期待と実務の差が出やすいのは、どこまでを依頼できるのかという範囲です。日本税理士会連合会は、会計の業務を次のように説明しています。
財務書類の作成や記帳代行は、税理士業務に付随する業務として位置づけられています。契約に含まれるかどうかは、事務所ごとに決まります。
含まれると思い込んだまま替えると、引き継ぎの後に自社の作業が増えます。含まれないと思い込むと、払っている金額を使い切れません。
どちらの場合も、確かめていないことが損失につながっている点は同じです。契約書の別紙に一覧があるかを見ます。
引き継ぎの直後に確かめたいのは、質問の宛先です。担当者に聞くのか、所長に聞くのかで、返答の速さが変わります。
所長が対応する事務所と、担当者が対応する事務所では、同じ月額でも意味が違います。人を抱える事務所では、担当者が窓口になることがほとんどです。
経営の判断に関わる話は所長と直接話したいと伝えれば、時間を空けてくれる事務所も多いものです。
税理士の変更の後に不足を感じたら、まず宛先を替えられないかを聞きます。相手そのものを替える前に試せる手が残っています。
引き継ぎから3か月は、聞きたいことを溜めずに小さく出します。溜めてから出すと、量が多くて返答が遅れます。
小さく出す往復を重ねると、相手の得意な領域が見えます。得意でない領域は、別の専門家を紹介してもらう形に切り替えられます。
税理士の変更で得られる価値は、本人の知識だけではありません。司法書士や社労士との繋がりを使えるかどうかも含まれます。
引き継ぎの後に不足を感じた理由が範囲の思い込みであれば、契約の書き換えで片が付きます。相手の質を疑う前に、まず範囲を比較します。
税理士業務に付随して財務書類の作成、会計帳簿の記帳代行、その他財務に関する業務を行います。
この差はどこで生まれるのか、税理士の変更が効いた会社の条件

後悔が残った会社と成果が残った会社の差は、相手を選ぶ段階の質問の形に出ます。
新しく取り組みたいことを伝えたとき、返ってくる答えは3通りに分かれます。
勝手にやればよいと放る答え、理由の説明なく反対する答え、そして想定されるリスクを並べる答えです。
監修者の著書は、3つめの答え方を次のように書いています。
判断を代わりに下すのではなく、材料を揃えて経営者へ返すという姿勢です。決めるのは経営者のままで、責任の所在も動きません。
税理士の変更が成果につながった会社は、この答え方をする相手に当たっています。当たったのは偶然ではなく、聞き方を用意していたからです。
聞き方は難しくありません。具体的な計画を1つ持ち込み、どう思うかを尋ねるだけです。
年商5,000万円規模で、新しい拠点を1つ増やす計画を持ち込んだ会社があります。返ってきたのは、家賃の固定費が増える時期と、資金が薄くなる月の指摘でした。
反対でも賛成でもなく、危ない月がどこかという情報が返ってきます。経営者はその情報を自社の見立てと突き合わせます。
答えが返ってこなかった会社は、面談の段階で同じ反応を受けていたことが多いものです。違和感は最初の面談に出ています。
税理士の変更の前に、この1つの質問を必ず投げます。答えの中身ではなく、答え方を見ます。
答え方が合えば、その後の往復も噛み合います。合わなければ、月額を下げても不足は残ります。
質問を持ち込む相手は1社に絞りません。2社から3社へ同じ計画を出すと、答え方の幅が見えます。
答え方が合った成功ケースでは、資金繰りの相談も同じ形で進みます。危ない月を先に共有し、打てる手を並べてから決める流れです。成功ケースの多くは、この往復が最初の3か月で始まっています。
レベル3以上の税理士は、事前に想定されるリスクを教えてくれ、決して結論は言わず経営者の決断を優先し応援してくれることでしょう。
税理士の変更を終えた後に、結果が定着したかを確かめる目印を持つ

替えた後の結果は、3か月、6か月、12か月の3つの時点で確かめます。
3か月の時点で見るのは、月次の試算表が約束した日に届いているかどうかです。日付だけで判定できます。
6か月の時点では、質問への返答が何日で返ってくるかを数えます。3日以内が続いていれば、往復は成立しています。
12か月の時点で、決算書の4か所を前の期と並べます。残高、仮受金と仮払金、売掛金と買掛金、社長への貸付金です。
3つの時点をすべて満たしたなら、替えた判断は成果につながっています。満たせない項目があれば、宛先や範囲を先に調整します。
税理士の変更を成果として定着させるのは、替えた日ではなく、この1年の運び方です。
定着した会社は、翌期の目標を数字で話せるようになります。話せる相手が社内にもう1人増えた状態です。
判断そのものの是非や、進め方の全体像を整理したい場合は、税理士の変更を判断する材料をまとめた記事を先に読むと、この5つの軸が使いやすくなります。
本稿は替えた後の結果に絞っています。判断の材料はそちらに揃えてあります。
年商が5,000万円を上回る規模になったら、確かめる項目に資金繰りの表を1つ足します。月末の残高予測が届くかどうかです。
届く先は、借入の相談を早い段階で始められます。届かない先は、必要になってから動くことになります。
確かめる作業は年に3回、それぞれ30分ほどです。この時間を取れるかどうかが、結果の差になって残ります。
3つの時点の記録が揃えば、次に比較するときの材料になります。仮に再び替えることになっても、同じ理由を繰り返さずに済みます。
- 3か月:試算表が約束した日に届いているかを、日付で記録する
- 6か月:質問への返答が何日で返っているかを、3回分数える
- 12か月:決算書の4か所を前の期と並べ、動きがあったかを見る
こんな記事も読まれています
 税理士への苦情と申し立ての方法、税理士会と相談窓口の使い方
顧問先の対応に納得がいかないとき、税理士への苦情をどこへ持ち込めばよいのかは分かりにくいものです。窓口は一つではなく、扱える内容も、返ってくる結果も、それぞれ違…
 税理士のミスと損害賠償の範囲、善管注意義務違反の基準と対応方法
税理士のミスに気づいたとき、経営者がまず知りたいのは、どこまでを税理士に問えるのかという線引きです。税務の誤りで増えた税額のうち、賠償の対象になる部分は限られて…
 税理士とのトラブル対処法|訴える方法・費用・解決までの流れを専門家が解説
📋 この記事でわかること 税理士とのトラブルが発生したときの初動対応 税理士会への苦情申し立てと解決までの流れ 損害賠償請求(訴訟・調停)の方法と費用の目安 示…
 税理士が何もしてくれないと感じる原因と、正しい対処法の順序
税理士が何もしてくれない。そう感じたとき、多くの社長はまず先方の姿勢を疑います。ただ、その一言の裏には性質の違うものがいくつも重なっており、原因を層に分けないま…
 税理士が偉そうだと感じたときの対処法、変更を判断する基準
税理士が偉そうだと感じたことのある経営者は、決して少なくありません。原因の多くは人柄そのものではなく、税務という領域の情報が片側へ偏っている構造にあります。その…
 顧問税理士の変更タイミングと手順、断り方までのまとめ
顧問税理士の変更は、不満が限界に達してから動くと順番が崩れます。解約を先に告げてしまい、決算書の控えも申告の期限も手元に戻らないまま、申告期限に追われてしまう。…
 顧問税理士への不満を感じ始めたときに、経営者が最初に確認すべき5点
顧問税理士への不満は、はっきりした事故があって生まれるとは限りません。返事が遅い、こちらから聞かないと何も出てこない、そうした小さな引っかかりが積み上がって、あ…
 顧問税理士の契約解除の進め方、違約金と円満に断るための手順
顧問税理士の契約解除は、気まずさの問題である前に、条文と書面にもとづく事務です。委任という契約の性質、書面に置かれた条項、税務官公署へ出す届出の三つが分かれば、…
 税理士との相性が合わないと感じる5つのサインと、正しい対処法
税理士との相性が合わないと感じる場面には、いくつか共通した形があります。決定的な失敗があったわけではないのに、やりとりのたびに小さな引っかかりが残ります。その引…

税理士コンシェルジュ事務局からのコメント
税理士の変更について寄せられる相談の多くは、替えた後に何が手元へ残るのかという点に集まります。事務局では、受け取りたいものを日付と枚数で決めてから面談へ進むことをお勧めしています。税理士の変更は手段であり、目的は自社の判断が早くなることです。税理士の変更を終えた後の振り返りにも、同じ5つの軸をお使いください。