

税理士の契約時期が年商だけで決まらない理由と経営フェーズ別の目安
税理士の契約時期を年商の額だけで線引きしようとすると、必ず例外に突き当たります。同じ1億円でも、取引先が1社の会社と20社の会社では、任せるべき範囲も、任せなければ回らなくなる時点も違うからです。
判断を動かしているのは金額ではなく経営フェーズです。売上の伸び方、決算期の置き方、会社設立からの経過月数という、制度の側で日付が決まっている節目に沿って、法人が迷いやすい場面ごとに目安を並べます。
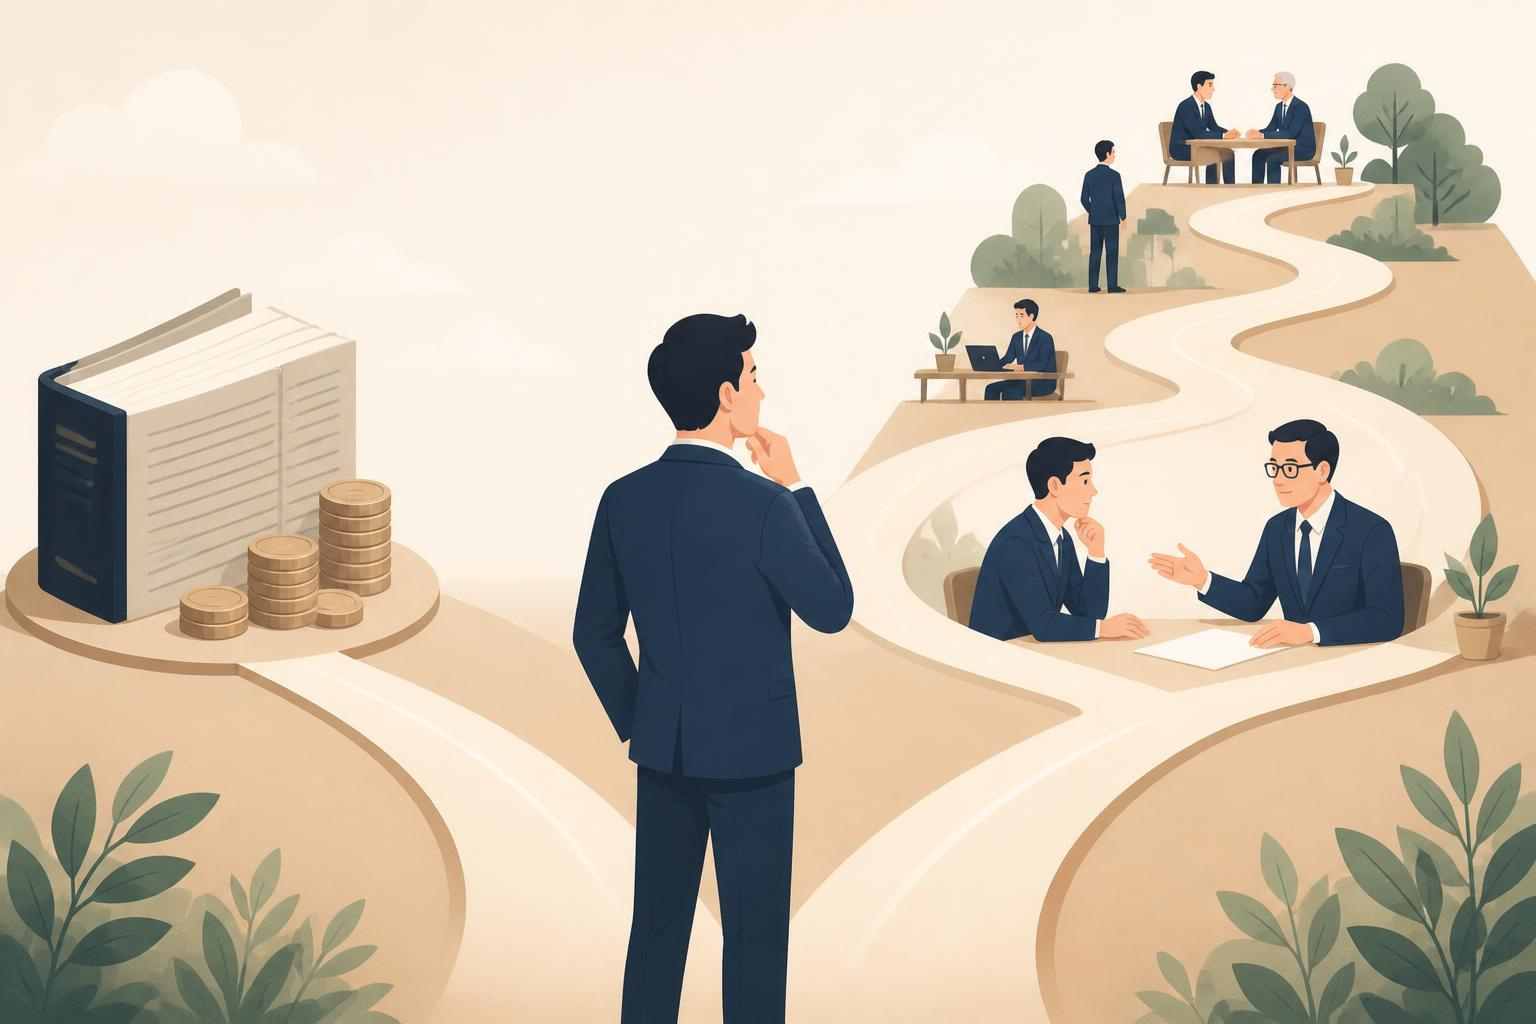
税理士の契約時期は年商だけで決まらず制度の節目で動く
税理士の契約時期を年商で決めたい、という相談は毎月のように届きます。数字は比べやすく、社内でも社外でも説明しやすいからです。
ただ、年商1億円の法人を2社並べてみると事情は割れます。片方は取引先が1社の下請けで、記帳は代表が一人で回しています。もう片方は取引先が20社あり、従業員を15名雇っています。
この2社に同じ答えを出すことはできません。年商が示すのは事業の大きさであって、事務の複雑さではないからです。
税理士の契約時期を左右する複雑さを決めているのは、給与を払う人数、在庫を持つかどうか、取引の本数、そして最初の決算までに残された月数です。どれも金額の大小とは別の軸で動きます。
単一の基準が外れる代わりに、動かしようのない節目が制度の側に用意されています。会社をつくった日、給与の支払を始めた日、消費税で立場が変わる日、事業年度が終わる日の4つです。
この4つは景気でも気分でもなく、日付で決まります。日付で決まるものを軸に置けば、税理士の契約時期は感覚の問題ではなくなり、年間のスケジュールにそって判断できるようになります。
本稿が扱うのは法人です。登記を終えた直後から、組織として数字が回り始めるまでの間に、どの経営フェーズで何を決めるのかを順に並べます。
年商で線を引く発想が完全に無駄というわけでもありません。一定の規模を超えるとどの税理士に依頼するかによって会社経営の成否が大きく左右されるようになります
金額は、判断が重くなる目安としては使えます。使えないのは、税理士の契約時期そのものを金額だけで切り分ける使い方のほうです。
以下では、制度が動く4つの節目と、社内の機能が変わる段階を重ねながら、どの時点で税理士に依頼すると無理がないのかを見ていきます。
また、年商5,000ko0万円以上になってくると、どんな税理士に依頼するのかによって会社経営の成否に影響を及ぼしやすくなります。
経営フェーズは規模ではなく社内の機能の数で4段階に区切る
経営フェーズを金額で切ると、業種が違うだけで当てはまらなくなります。そこで、社内で回している機能の数で区切ります。
第1の経営フェーズは、会社をつくってから最初の事業年度が終わるまでです。届出と申請の期日が集中し、資本金や決算日という、後から変えにくい設定が確定します。
この段階で税理士の契約時期を考える理由は、売上ではなく設定にあります。一度決めた資本金や決算日の設定は、後から変更しようとすると手間や手続きが必要になるからです。
第2の経営フェーズは、給与の支払が始まり、月次の数字を見ないと判断できなくなる時期です。源泉徴収の事務が毎月発生し、資金の出入りが読みにくくなります。
第3の経営フェーズは、消費税の申告が視野に入り、取引の本数が代表の記憶では追えなくなる時期です。ここで記帳の速度が経営の速度を規定し始めます。
第4の経営フェーズは、経理を担う人を社内に置き、部門や店舗ごとに収支を見たくなる時期です。数字の粒度が細かくなり、税理士に求める助言の中身も移っていきます。ここでの税理士の契約時期は、初めて結ぶ話ではなく結び直す話になります。
4つの区切りは、年商の帯とゆるやかに対応しますが一致はしません。従業員を雇わない受託中心の法人なら、年商1億円でも第2の区切りにとどまります。
逆に、飲食や小売のように現金と在庫が動く業態では、年商3,000万円でも第3の区切りに入ります。日々の記録量が金額に比例しないためです。
自社がどこにいるかは、金額ではなく次の3点で確かめます。給与を払う相手の有無、在庫の有無、そして代表以外に数字を見る人の有無です。
3点のうち2つが当てはまったら、書類を集める作業から判断する作業へ重心が移ったと考えて差し支えありません。税理士の契約時期の話が現実味を帯びるのはこの前後です。
逆に言えば、3点のいずれも立っていない間は、税理士の契約時期を急いで決める理由は制度上の期日以外にありません。
会社設立から最初の決算までに走り出す届出と申請の期日は制度が決めている
会社設立の登記を終えた直後に迷う理由は、やることが多いからではなく、期日が同時に走り出すからです。しかも起点が手続きごとに違います。
法人設立届出書の起点は設立登記の日です。国税庁の案内では、設立の日以後2か月以内に、定款等の写しを添えて納税地の所轄税務署長へ提出することとされています。
青色申告の承認申請書は、これより早く締まります。第1期から適用を受けたい場合、設立の日以後3か月を経過した日と、第1期の事業年度終了の日のうち早いほうが基準になります。
この申請手続きひとつをとっても、税理士の契約時期を売上の立ち上がりに合わせる考え方は成り立ちません。期日は事業の進み方と無関係に進むからです。
役員へ賞与の形で支払う予定があるなら、事前確定届出給与に関する届出書も設立の日以後2か月を経過する日までに出します。
給与の支払を始めるなら、給与支払事務所等の開設届出書が別に必要です。こちらの起点は設立日ではなく、事務所を開設した日になります。
会社設立から3か月というのは、想像よりも短い時間です。登記、口座の開設、許認可、初回の請求と入金が重なり、税理士の契約時期を考える余裕のないまま書類の提出が後回しになりがちです。
後回しにして最も痛いのは青色申告の承認です。期日を過ぎれば第1期は白色となり、欠損金の繰越しという、赤字の年に大きなメリットをもたらす重要な仕組みを失ってしまいます。
この経営フェーズでの税理士の契約時期は、年商とは無関係に決まります。売上が1円も立っていなくても、期日は同じ速さで進むからです。
期日の一覧を先に手元へ置き、誰がいつ出すのかを決める。その作業を誰と一緒にやるのかが、税理士の契約時期を最初に考える場面になります。
下の表は、会社設立の前後で走り出す主な期日を、起点ごとに並べたものです。自社の登記の日を左端に置いて読んでください。
いずれも国税庁の案内と法人税法の定めに拠るもので、本稿では2026年8月の公開情報で確かめています。改正で動く部分があるため、着手の前に最新の案内で確認してください。
| 手続き | 期限の起点と期日 | 出典 |
|---|---|---|
| 法人設立届出書 | 設立の日(設立登記の日)以後2か月以内 | 国税庁 No.5100 |
| 給与支払事務所等の開設届出書 | 給与支払事務所等を開設してから1か月以内 | 国税庁 No.2502 |
| 青色申告の承認申請書(第1期から適用) | 設立の日以後3か月を経過した日と第1期の事業年度終了の日のうち早い日の前日まで | 国税庁 No.5100 |
| 事前確定届出給与に関する届出書 | 設立の日以後2か月を経過する日まで | 国税庁 No.5100 |
| 棚卸資産の評価方法の届出書 | 第1期の事業年度の確定申告書の提出期限まで | 国税庁 No.5100 |
| 消費税課税事業者選択届出書(開始事業年度から) | 事業を開始した日の属する課税期間の末日まで | 国税庁 No.6531 |
| 法人税の確定申告書 | 各事業年度が終わった日の翌日から2か月以内 | 法人税法第74条第1項 |
設立第1期目から青色申告の承認を受けようとする場合の提出期限は、設立の日以後3か月を経過した日と設立第1期の事業年度終了の日とのうちいずれか早い日の前日までです。
決算期の置き方は初年度の負担と毎年の締切をまとめて決める設計変数である
決算期は、後から変えられなくはないものの、変えるたびに手間が生じる設定です。最初に置いた位置が、その後の数年の段取りを決めます。
法人税法は、事業年度を法令または定款等に定める会計期間としており、その期間が1年を超える場合は開始の日から1年ごとに区切ると定めています。第1期を12か月より長く取ることはできません。
提出の期日も法律の側で決まっています。確定申告書は、各事業年度が終わった日の翌日から2か月が期限です。決算日を決めた瞬間に、毎年の締切も確定します。
つまり決算期の設定は、税理士の契約時期を相談すべきタイミングも自ずと決まってきます。締切が動かない以上、相談を持ち込む月も自然に決まってくるからです。
ここで特に注意したいのが、繁忙期との兼ね合いです。売上が最も立て込む月の直後に決算日を置くと、棚卸しと資料の整理が、現場が最も忙しい時期に重なります。
依頼を受ける側にも季節があります。2月から3月にかけては個人の申告が集中し、5月は3月に期末を迎えた法人が重なります。この時期に初回の相談を持ち込むと、面談の日程が取りにくくなります。
そのため、会社設立の届出を出す段階で決算期を相談できると、初年度の負担がひとつ減ります。決算期の設定は、税理士の契約時期を前倒しする理由の中でも、やり直しの利かない部類に入ります。
第1期を短く取るという選択もあります。設立が5月で決算日を3月末に置けば、第1期は11か月です。短い期間で一度申告まで通し、要領を掴んでから本格的な期に入る進め方になります。
逆に、第1期をできるだけ長く取り、消費税の判定が来る時点を後ろへ送る組み方もあります。どちらを選ぶかは資本金の額と、初年度の見込みによって分かれます。
決算期は一度置けば毎年ついて回ります。年商がいくらであっても、この設定だけは会社設立の段階で決めることになり、税理士の契約時期を早める最大の理由になります。
すでに登記が済んでいる場合でも、第1期のうちなら決算期の変更は選択肢に残ります。何期も過ぎてから動かすより、影響の範囲がはるかに小さく済みます。
内国法人は、各事業年度終了の日の翌日から二月以内に、税務署長に対し、確定した決算に基づき次に掲げる事項を記載した申告書を提出しなければならない。
課税事業者になる時点は期首の資本金と基準期間によって先に決まっている

消費税は、経理や税務の負担が大きく変わる重要な分岐点です。国税庁の案内では、基準期間における課税売上高が1,000万円以下なら、一定の場合を除いて納税義務は免除されます。
基準期間とは、法人の場合は前々事業年度を指します。つくったばかりの法人には前々期がないため、第1期と第2期は原則として免除される側に立ちます。
ただしこの原則には見落とせない重要な例外があります。期首の資本金の額が1,000万円以上であれば、基準期間がなくても課税事業者です。資本金をいくらにするかという一点が、税理士の契約時期を会社設立の前へ引き戻します。
第2期には、もうひとつの物差しが加わります。前事業年度の開始から6か月を特定期間と呼び、そこでの課税売上高が同じ基準額を上回ると、その期から納税義務が生じます。給与等の支払額で判定する道もあります。
登録して適格請求書を出す立場を選んだ場合は、そもそも免除の話が当てはまりません。取引先が事業者中心であれば、この選択も会社設立からまもない時期に迫られます。税理士の契約時期は、その選択を決める前にいったん検討することになります。
免税のまま進むか、選択して課税事業者になるかは、設備投資の予定で答えが割れます。大きな投資が先にある年は、選択したほうが有利になる場面があります。
ただし選択には縛りがあります。届け出て課税事業者になると、事業を廃止した場合を除き、原則として2年間は免税の立場へ戻れません。
この判断を単独で下すのは、経験の有無にかかわらず重い作業です。売上が伸び始めた年ではなく、資本金を決める段階で税理士に相談できているかどうかで結果が分かれます。
消費税は、年商が基準額に届いたら考える話ではありません。会社をつくる前から始まっている話であり、税理士の契約時期を最も前倒しで検討すべき理由のひとつです。
第3の経営フェーズへ入る前に、課税事業者になる時点を予定表へ書き込んでおくと、資金の手当てを含めて考える余地が生まれます。税理士の契約時期を測る物差しとしても分かりやすい部分です。
したがって、設立1期目または設立2期目のそれぞれの期首における資本金の額または出資の金額が1,000万円以上である場合には、その設立1期目または設立2期目は課税事業者となります。
出典:国税庁 タックスアンサー No.6503「基準期間がない法人の納税義務の免除の特例」(令和7年4月1日現在法令等・2026年8月取得)
売上が伸びる局面では金額より記帳の速度が先に足りなくなる
売上が伸び始めると、判断の材料が足りなくなります。増えるのは金額だけでなく、記録すべき件数と、確かめるべき残高の数だからです。
ここで効くのは金額の大きさではなく、数字が手元に届くまでの日数です。先月の結果が翌々月に出てくる状態では、打てる手が一手遅れます。
著書では、入力を外へ出したままにすると、経営判断が2か月前の情報に基づくものになりかねないと指摘しています。売上の勢いがある局面ほど、この遅れは大きな痛手となります。
遅れを縮める段取りを組む場面が、実務のうえでの税理士の契約時期にあたります。締めの早さは、依頼する範囲を決めた時点でおおよそ決まってしまうからです。
そのうえで書籍は、年商1,000万円ほどなら代表が自ら記帳し、3,000万円ほどで数か月分をまとめるか外へ出し、5,000万円ほどで社内に担ってもらう体制を作るという道筋を示しています。
この並びは記帳の話に見えて、実際は税理士の契約時期の話でもあります。社内で入力する体制へ移す局面では、勘定科目の決め方と月次の締め方を、外の目で整える必要が出るからです。
社内に任せる場合の注意も、書籍は具体的に挙げています。数字を全部握る立場ができること、そして小さな金額から始まる持ち出しに気づきにくくなることです。
売上が伸びる局面は、同時に人が増える局面でもあります。誰が入力し、誰が確かめるのかを分ける設計は、税理士の契約時期を考えるのと同じ段階で、金額が小さいうちに入れておくほど痛みが少なく済みます。
反対に、売上が横ばいで取引の型も変わらないなら、この経営フェーズでの急ぎ足は要りません。件数が増えないうちは、代表の手元で十分に追えます。
見るべきは金額の伸びではなく、記録の件数と締めまでの日数です。この2つが跳ねた月が、体制を切り替える合図になり、税理士の契約時期を測る目安にもなります。
売上の伸びに人の採用が続く経営フェーズでは、給与の計算と社会保険の手続きも同時に増えます。記帳だけを見て体制を組むと、そこで詰まります。
顧問契約を結ぶ前に担当者と返答までの日数を項目にして確かめておく

相手を選ぶ前に、自社が何を頼むのかを言葉にします。頼む中身が曖昧なままだと、顧問契約の条件を比べることができません。
税理士の契約時期を決めたあとで条件を詰めようとすると、比較の余地が狭くなります。確かめる項目は、面談へ行く前に書き出しておきます。
顧問料は、書籍の言い方を借りればアドバイス料です。入力の代行、データの確認と処理、そして事業計画への助言までが範囲に入ります。
確かめるのは金額の多寡だけではありません。毎月誰が担当するのか、連絡はどの手段で、何日で返るのかを、顧問契約を結ぶ前に決めておきます。
決算の3か月前あたりに着地の見込みを出してもらえるかどうかも、先に聞いておく項目です。見込みが出れば、納税額を決算後に初めて知るという事態を避けられます。
ここまでの確認を面談の前に終えておくと、税理士の契約時期を条件の良し悪しと切り離して決められます。急いで探す状態では、この順番がまず崩れます。
他の士業とのつながりも確かめておきます。社会保険の手続きは社会保険労務士の領域であり、人を雇い始める経営フェーズでは紹介の有無が効いてきます。
面談する相手を2件から3件に絞れば、同じ資料を渡して同じ質問をしたときに、返ってくる説明の差がそのまま判断の材料になります。
持ち込むのは、直近の試算表と、会社設立からの経過が分かる登記の写し、そして困っている事象を並べた一覧です。材料が同じでなければ比較になりません。この3点が揃っていれば、税理士の契約時期の相談まで一度の面談で進みます。
報酬の話は、月次の分と期末の分を分けて出してもらいます。年額でまとめられると、途中で終える場合の考え方が読めなくなります。
顧問契約の開始月も、この場で相談します。決算日と届出の期日を伝えれば、無理のない税理士の契約時期を向こうから提案してもらえることがあります。
ここまでを1枚にまとめておけば、面談の場で迷いません。顧問契約の前に確かめる項目は次のとおりです。
- 毎月の担当者が誰で、所長と面談した相手がそのまま担当するのか
- 連絡の手段と、質問を送ってから返答が届くまでの日数の目安
- 月次の資料をいつまでに渡せば、いつ試算表が返ってくるのか
- 決算の何か月前に着地の見込みを出してもらえるのか
- 自社と同じ業種、同じ規模、同じ決算月の関与の経験があるか
- 社会保険労務士など、他の専門家への橋渡しがあるか
- 月次の報酬と決算の報酬が分けて示されているか
同じ年商でも中身が違うことは経営フェーズの側から見ると説明がつく
同じ年商でも中身が違うという話を、具体的に見てみましょう。分かりやすいのは取引先の数です。
監修者の著書は、年商5,000万円ほどの会社で取引先がほぼ1社という形を、かなり危険な状態として挙げています。担当者の交代や方針の変更だけで、売上の大半が動くからです。
この形の法人では、税理士の契約時期を数字の量で測ると読み違えます。処理の重さは第2の経営フェーズでも、抱えている問題は第3の経営フェーズのものだからです。
反対の例もあります。年商が同じでも、取引先が30社に分かれ、単価が小さく件数が多い法人では、日々の処理量が先に限界へ来ます。
前者に必要なのは資金の見通しと、次の取引先を開くまでの体力の計算です。後者に必要なのは処理の設計と、締めを早める段取りです。
どちらも税理士の契約時期を早める理由になりますが、求める中身は別物です。年商という一つの数字は、この違いをまったく映しません。
金額の帯ではなく、自社の経営フェーズに応じた業務実態に目を向けます。給与、在庫、取引の本数、数字を見る人の有無という4つの軸なら、業種が違っても比べられます。
4つの軸のうち、いくつが自社で立っているか。1つなら準備の時期、2つなら移行の時期、3つ以上なら体制の時期と考えると、迷いが減ります。
経営フェーズが上がるほど、税理士に求めるのは処理の速さから助言の質へ移ります。求める中身が入れ替われば、選ぶ基準も入れ替わり、税理士の契約時期の意味も変わってきます。
同じ年商の法人を横に並べて比べるより、自社の1年前と今を比べるほうが、経営フェーズの移り方はよく見えます。
まず自社の位置を会社設立からの経過月数と件数と人数で測っておく

順番として、相手を探す前に自社の位置を確かめます。位置が分かれば、頼む範囲が決まり、比較の軸も決まります。
会社設立から最初の決算までなら、論点は期日と設定に集中します。届出、承認申請、決算期、資本金の4つを押さえれば、その期はほぼ足ります。
この4つを押さえておくことが、第1期の税理士の契約時期を決める材料になります。相手を探す前に、何を渡すのかが決まっている状態を作れます。
最初の期末を越えた後は、日々の記帳や書類の適切な保管が業務の中心になります。帳簿と書類は、確定申告書の提出期限の翌日から7年間の保存が必要で、赤字の期は10年間になる場合があります。
保存の期間は、書類の置き場所と命名の決め方を早めに整える理由になります。3期分たまってから並べ替えるのは、想像よりも重い作業です。
従業員を雇い始めた期は、毎月の事務が固定で増えます。差し引いた所得税は原則として支払った月の翌月10日までに納めることになり、月ごとの締切が生まれます。税理士の契約時期がこの期に寄るのは、その締切が毎月来るからです。
ここまで来ると、代表が本業の合間に処理する形は続きません。会社設立から2期目や3期目に税理士への相談が増えるのは、この固定の事務が理由です。
売上の額は、ここまでの判断にほとんど登場していません。登場するのは日付と件数と人数です。税理士の契約時期も、その3つで決まります。
自社の位置を測るときは、直近3か月の請求書の枚数、給与を払う人数、決算日までの残り月数を並べます。この3つで経営フェーズはほぼ確定します。
これらを確認した結果、決算日までが6か月を切っているなら、その期のうちに動くほうが安全です。期をまたぐと、引き継ぐ資料が1年分増えます。
会社設立から日が浅い法人ほど、この確認は短時間で終わります。書類の量が少ないうちに位置を測っておくと、税理士の契約時期の見通しが立てやすくなります。
一方で売上が立つ前の時期まで契約を急ぐ理由は制度上の期日しかない
すべての法人が、つくった翌週に相談を始める必要はありません。急がなくてよい場面もあります。
登記だけ済ませて事業がまだ動いていない、給与を払う相手がまだいない、取引が月に数件という状態なら、当面の作業量は限られます。
事業の立ち上げ初期など規模がまだ小さい段階では、税理士からの提案を待つよりも、まずは売上を立てることを優先すべき時期があります。経営フェーズが達していないうちに助言だけを求めても、噛み合いません。
この段階で税理士の契約時期を急いでも、渡す材料がありません。手元の数字が揃っていない面談は、条件の比較にも設計の相談にもなりません。
ただし、急がなくてよいことと、期日が待ってくれることは別です。青色申告の承認申請だけは、事業が動いていなくても期日が来ます。
この場面での現実的な進め方は、届出と申請だけを単発で依頼し、顧問契約は次の時期に結ぶという二段構えです。税理士の契約時期を2つに分けて考える形になります。
そのうえで、顧問契約へ進む条件を先に決めておきます。給与を払い始めたら、取引が月20件を超えたら、といった具体的な基準です。
あらかじめ基準を決めておけば、忙しくなってから相手を探すという、最も条件の悪い進め方を避けられます。探す時間がないときほど、比較は雑になります。
反対に、事業が動く前から月々の報酬が発生する顧問契約を急いで結ぶと、使わない期間の費用だけが積み上がります。それも判断を鈍らせます。
売上が立つ前の時期は、期日のあるものだけを外へ出し、残りは自社で持つ。これがいちばん無理のない置き方であり、税理士の契約時期の考え方としても素直です。
売上が動き出す月の見当がついているなら、その2か月前を目安に相談を始めると、初回の月次から数字が揃います。
提案してくれないと悩む経営者に話を聞いてみると、そもそも提案が必要な段階でない場合も多いもので、それこそ年収1,000万円から2,000万円規模であれば、税理士からの提案を待つよりも売上を上げることの方が優先順位は高いはずです。
税理士の契約時期を最終的に決めるのは決算と資金の予定表

ここまでの節目を1枚の予定表に落とすと、答えは自然に出ます。縦に月を並べ、横に期日のある手続きを置くだけです。
予定表に載るのは、届出の期日、決算日、申告と納付の日、そして資金が薄くなる月です。この4つが重なる月の3か月前が、動くべき時期になります。
言い換えれば、税理士の契約時期は手続きが集中する手前の余裕がある時期に設定します。手続きが重なる月そのものではなく、その手前の余裕のある月に置くということです。
3か月という幅には理由があります。面談から顧問契約、資料の受け渡しまでを詰め込むと、どこかで無理が出るためです。
年商という数字は、この予定表のどこにも現れません。現れるのは日付と件数です。税理士の契約時期が年商だけでは決まらないと言えるのは、この一点に尽きます。
すでに顧問がいて、いまの関係を続けるかを考えている場合は、別の判断になります。合わないと感じた理由が事務所の型なのか担当者なのかで、打つ手が変わるからです。
その切り分けと段取りについては、税理士の変更で実際に何が動くのかを整理した記事に譲ります。本稿は、これから結ぶ側の判断に絞りました。
最後に、決めた内容を社内に残します。どの経営フェーズで税理士の契約時期をどう判断したかを1枚残しておけば、次の期に同じ検討を最初からやり直さずに済みます。
残す項目は、決算日、資本金、消費税の立場、依頼した範囲、担当者の名前の5つです。これだけで、次の判断の起点になります。
予定表は紙1枚で足ります。期日の列に日付を入れ、空いている月に相談と面談を置けば、税理士の契約時期はそこに現れます。
節目は毎年やってきます。予定表を先に持つ法人ほど、選ぶ時間を確保でき、無理のない条件で決められます。
こんな記事も読まれています
 税理士への苦情と申し立ての方法、税理士会と相談窓口の使い方
顧問先の対応に納得がいかないとき、税理士への苦情をどこへ持ち込めばよいのかは分かりにくいものです。窓口は一つではなく、扱える内容も、返ってくる結果も、それぞれ違…
 税理士のミスと損害賠償の範囲、善管注意義務違反の基準と対応方法
税理士のミスに気づいたとき、経営者がまず知りたいのは、どこまでを税理士に問えるのかという線引きです。税務の誤りで増えた税額のうち、賠償の対象になる部分は限られて…
 税理士とのトラブル対処法|訴える方法・費用・解決までの流れを専門家が解説
📋 この記事でわかること 税理士とのトラブルが発生したときの初動対応 税理士会への苦情申し立てと解決までの流れ 損害賠償請求(訴訟・調停)の方法と費用の目安 示…
 税理士が何もしてくれないと感じる原因と、正しい対処法の順序
税理士が何もしてくれない。そう感じたとき、多くの社長はまず先方の姿勢を疑います。ただ、その一言の裏には性質の違うものがいくつも重なっており、原因を層に分けないま…
 税理士が偉そうだと感じたときの対処法、変更を判断する基準
税理士が偉そうだと感じたことのある経営者は、決して少なくありません。原因の多くは人柄そのものではなく、税務という領域の情報が片側へ偏っている構造にあります。その…
 顧問税理士の変更タイミングと手順、断り方までのまとめ
顧問税理士の変更は、不満が限界に達してから動くと順番が崩れます。解約を先に告げてしまい、決算書の控えも申告の期限も手元に戻らないまま、申告期限に追われてしまう。…
 顧問税理士への不満を感じ始めたときに、経営者が最初に確認すべき5点
顧問税理士への不満は、はっきりした事故があって生まれるとは限りません。返事が遅い、こちらから聞かないと何も出てこない、そうした小さな引っかかりが積み上がって、あ…
 顧問税理士の契約解除の進め方、違約金と円満に断るための手順
顧問税理士の契約解除は、気まずさの問題である前に、条文と書面にもとづく事務です。委任という契約の性質、書面に置かれた条項、税務官公署へ出す届出の三つが分かれば、…
 税理士との相性が合わないと感じる5つのサインと、正しい対処法
税理士との相性が合わないと感じる場面には、いくつか共通した形があります。決定的な失敗があったわけではないのに、やりとりのたびに小さな引っかかりが残ります。その引…

税理士コンシェルジュ事務局からのコメント
税理士の契約時期のご相談は、決算日が近づいてからいただくことが多くあります。年商の額よりも、期日のある手続きがいつ来るかで動くほうが、選ぶ時間を確保できます。自社の位置が判断しにくいときは、決算日と給与の有無だけでもお知らせください。